
Simulation · Minimal Organization · Geld und Versicherung
Versicherung
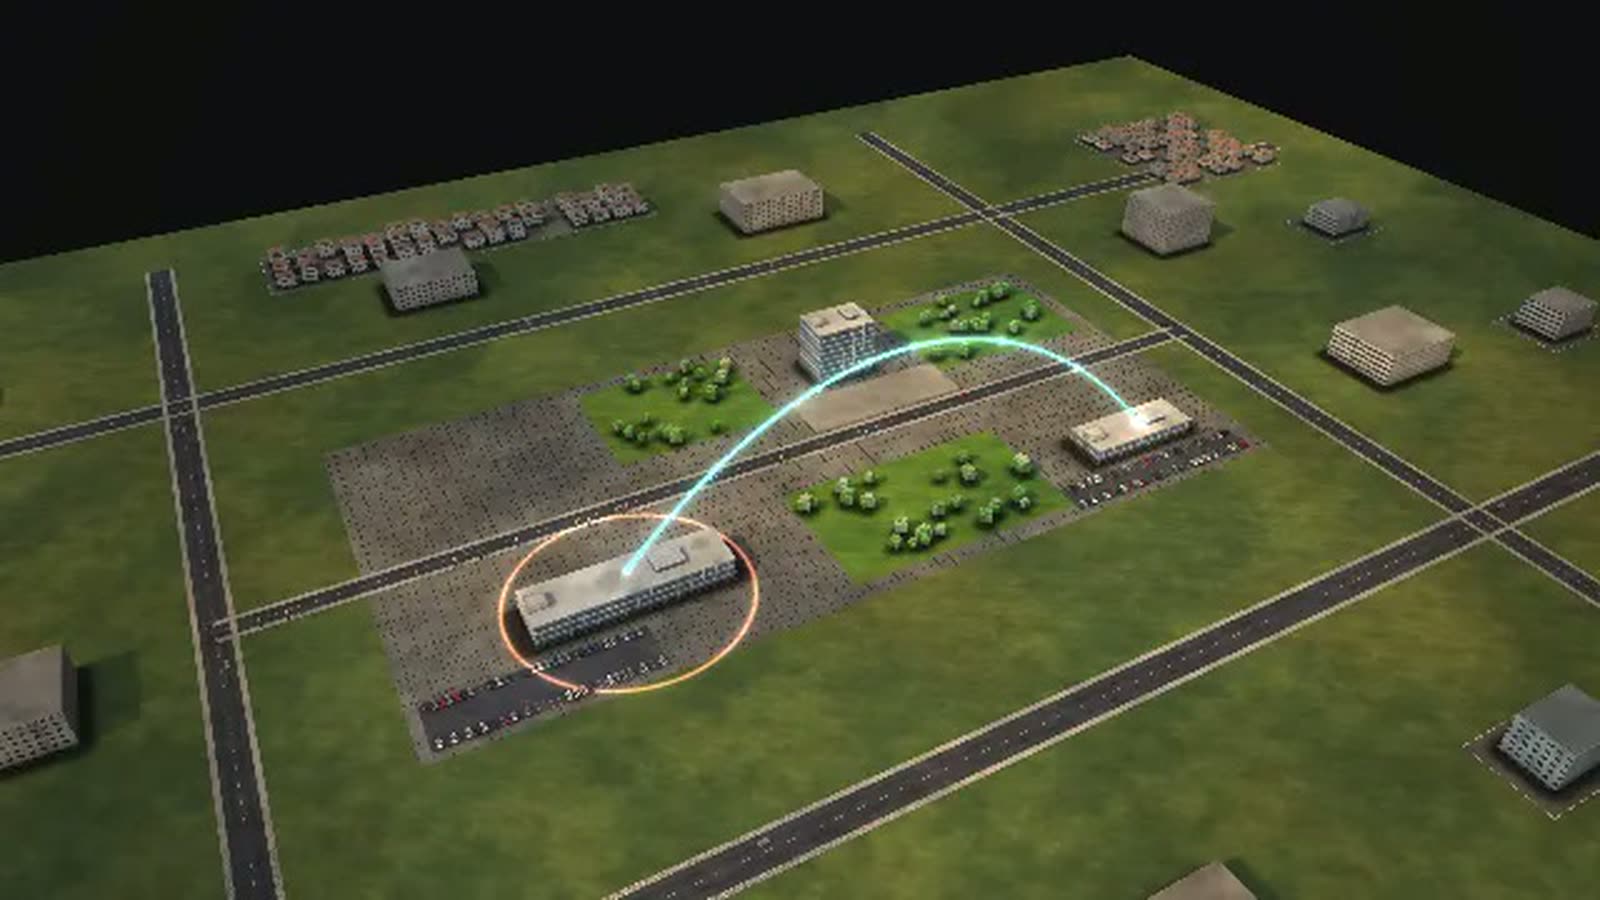
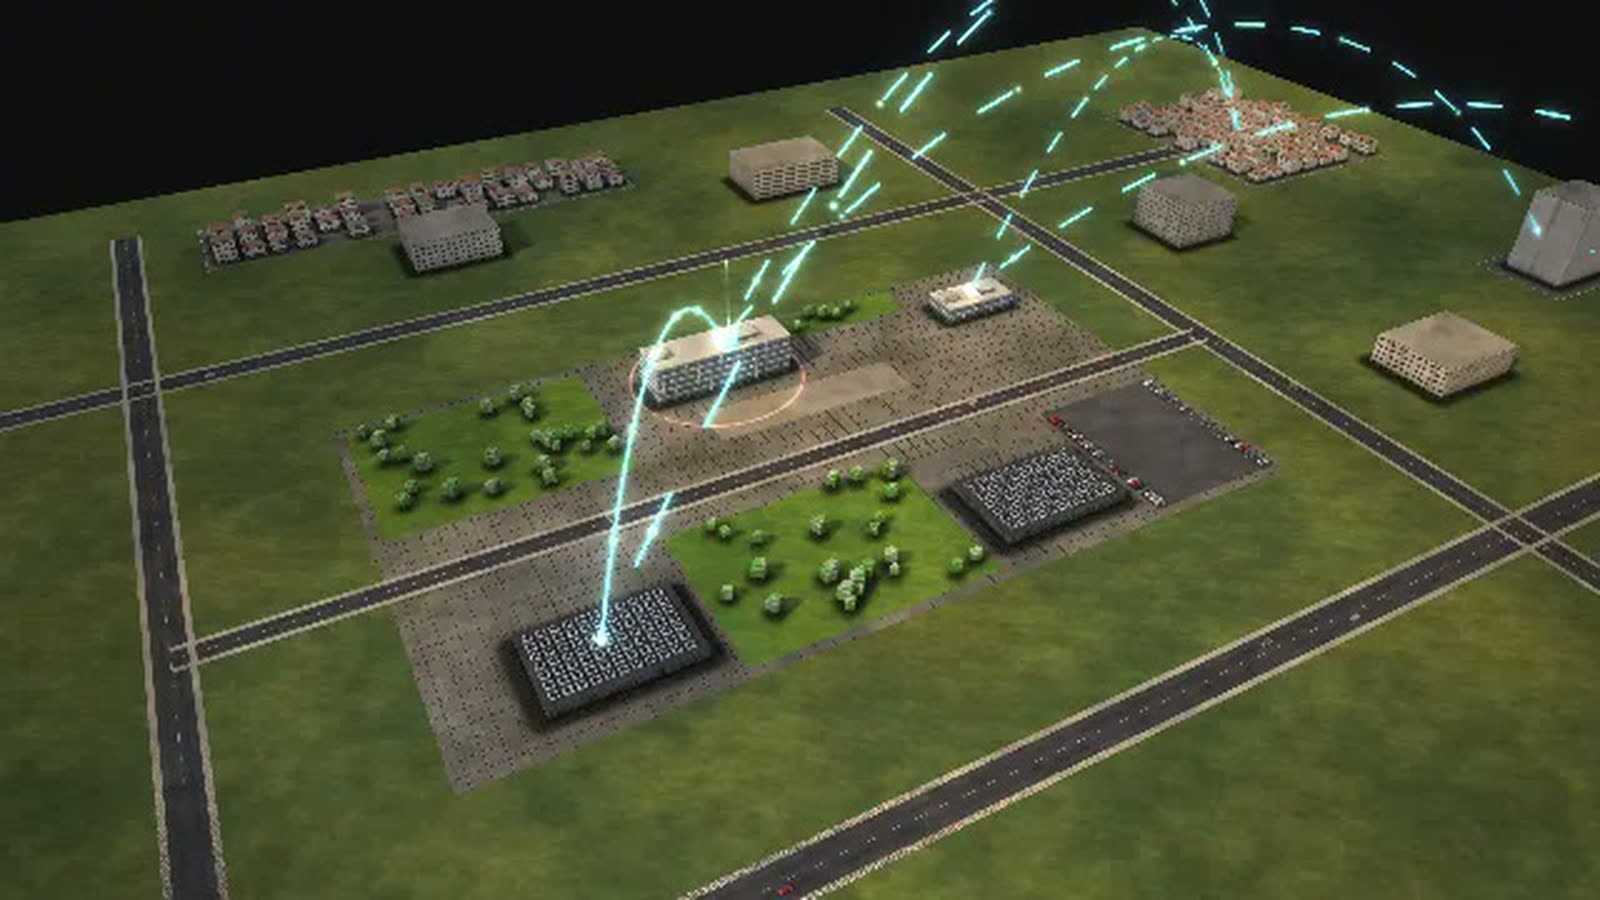
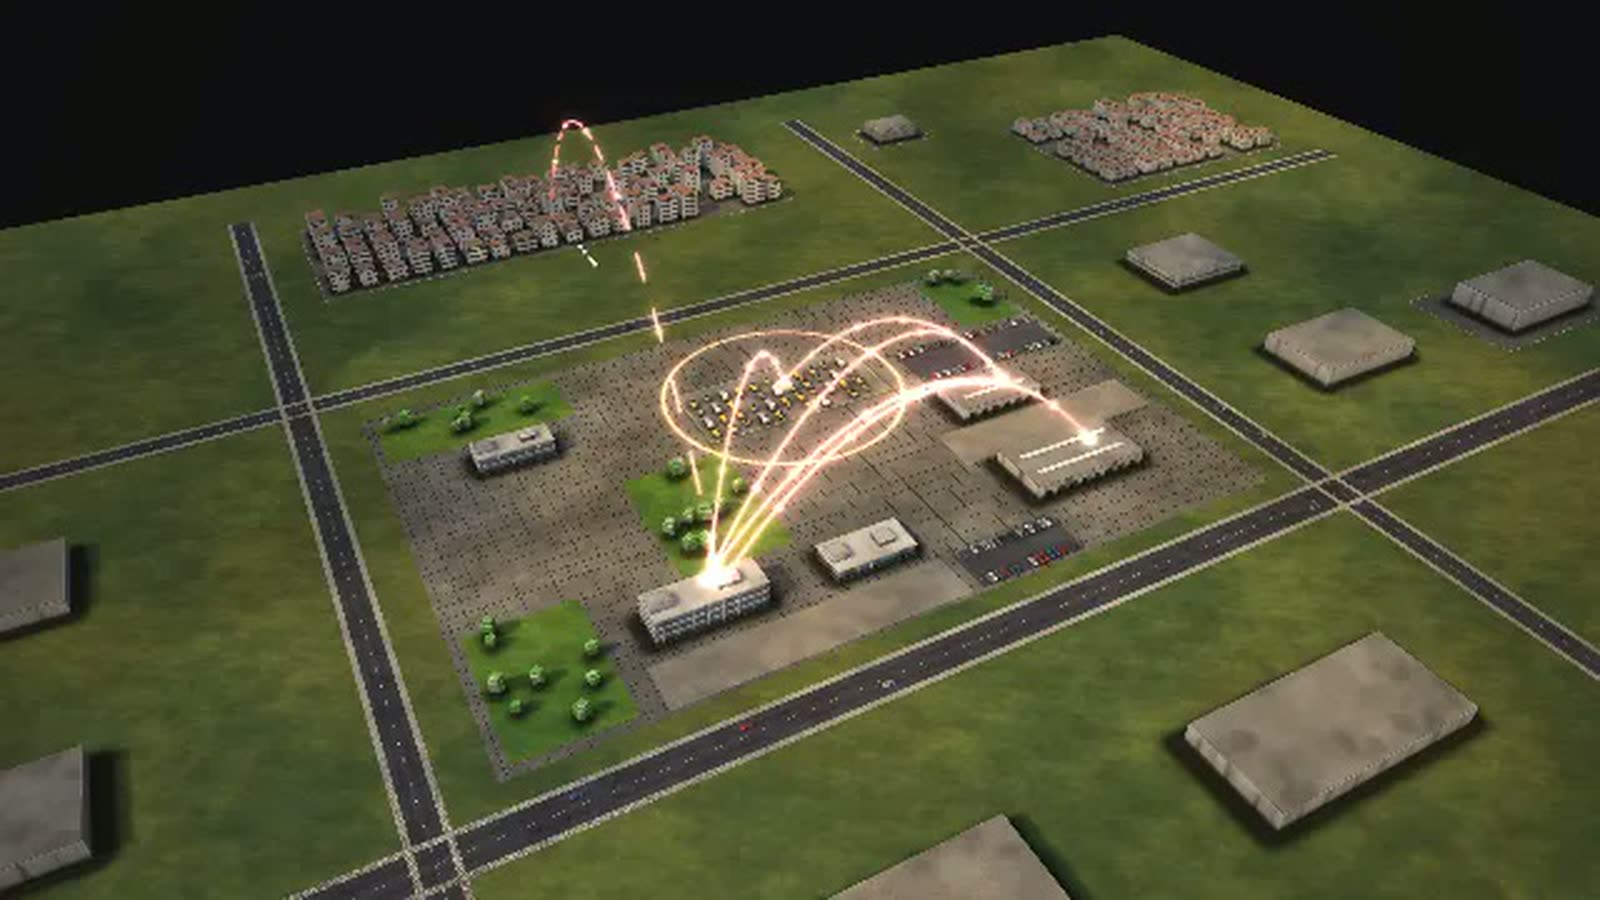
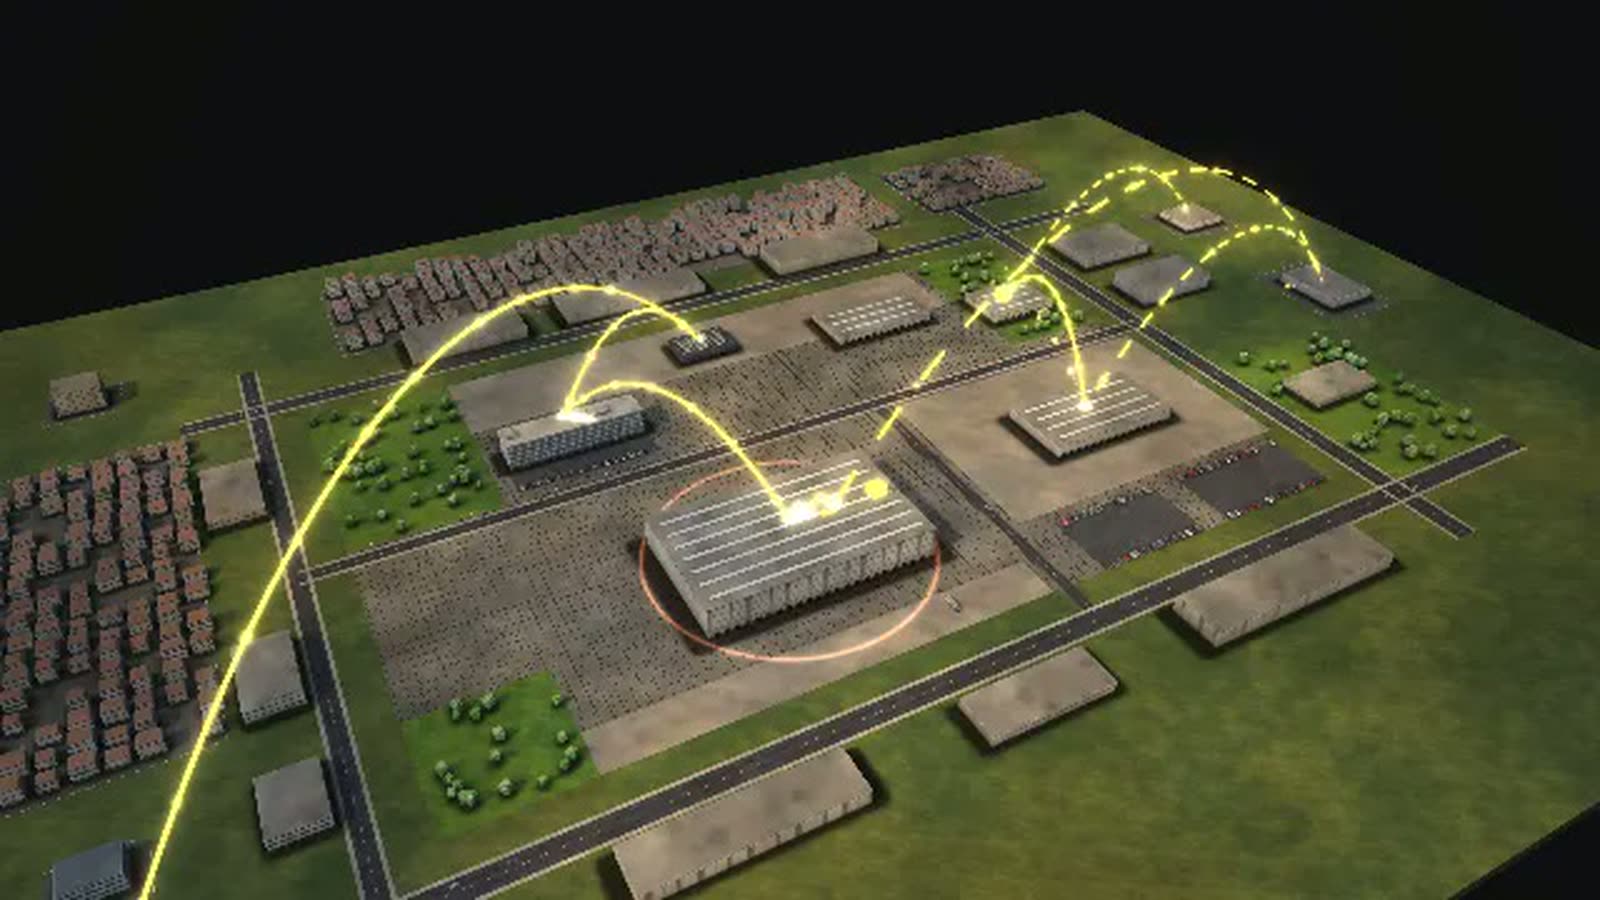
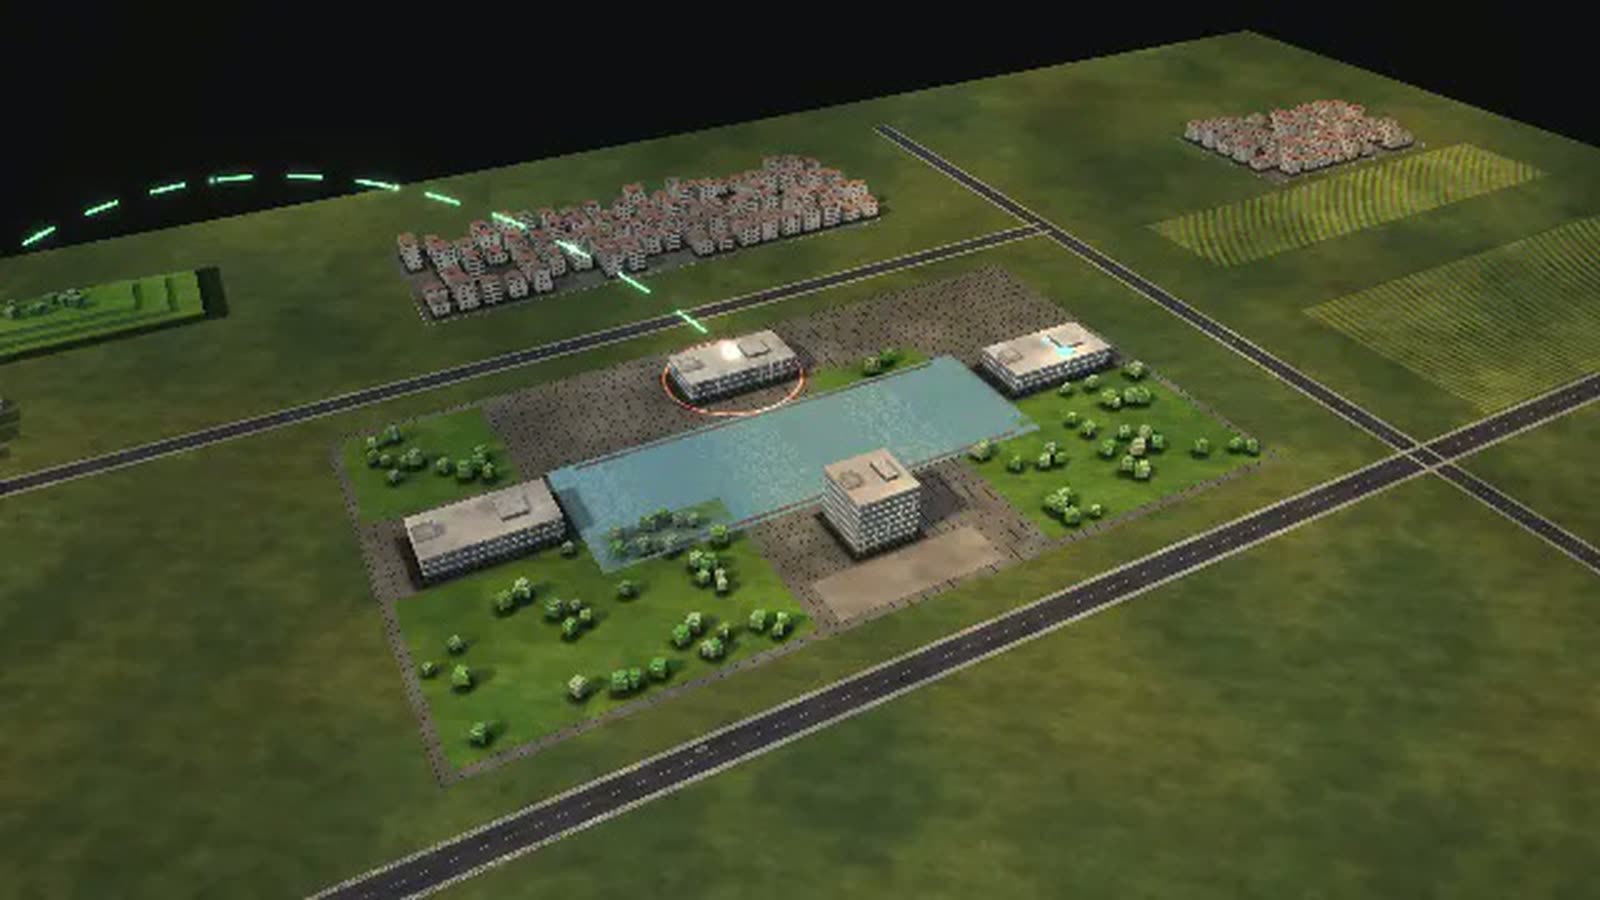
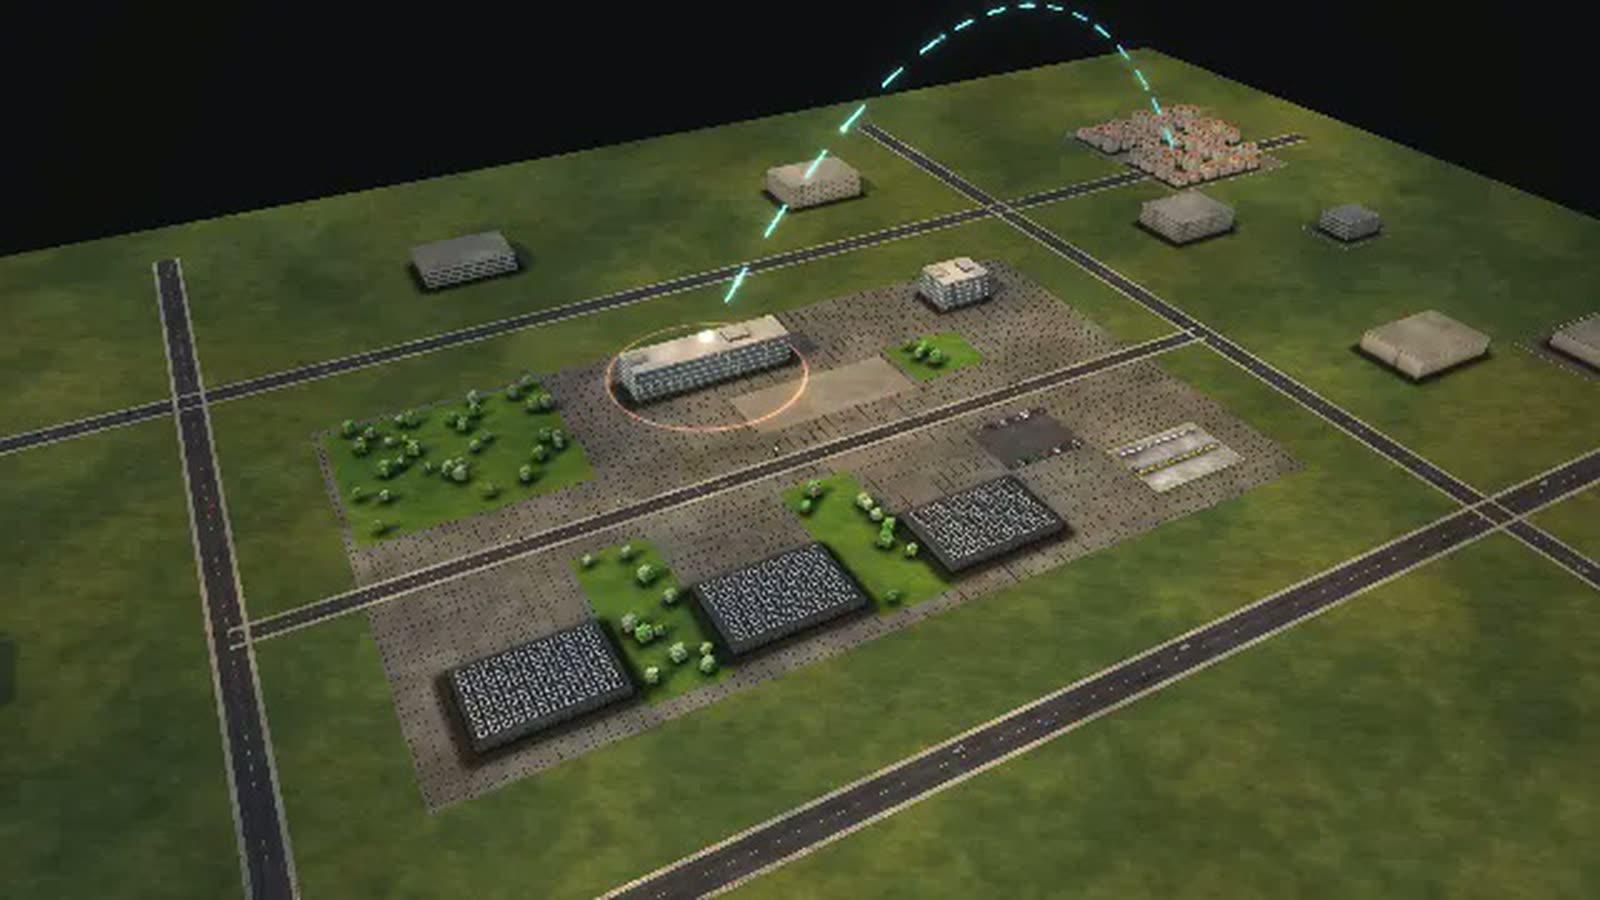
Ein Versicherer als begehbares Modell: Ein Autoschaden läuft automatisch oder über Sachbearbeitung, Gutachter und Werkstatt bis zur Auszahlung und zum Regress.
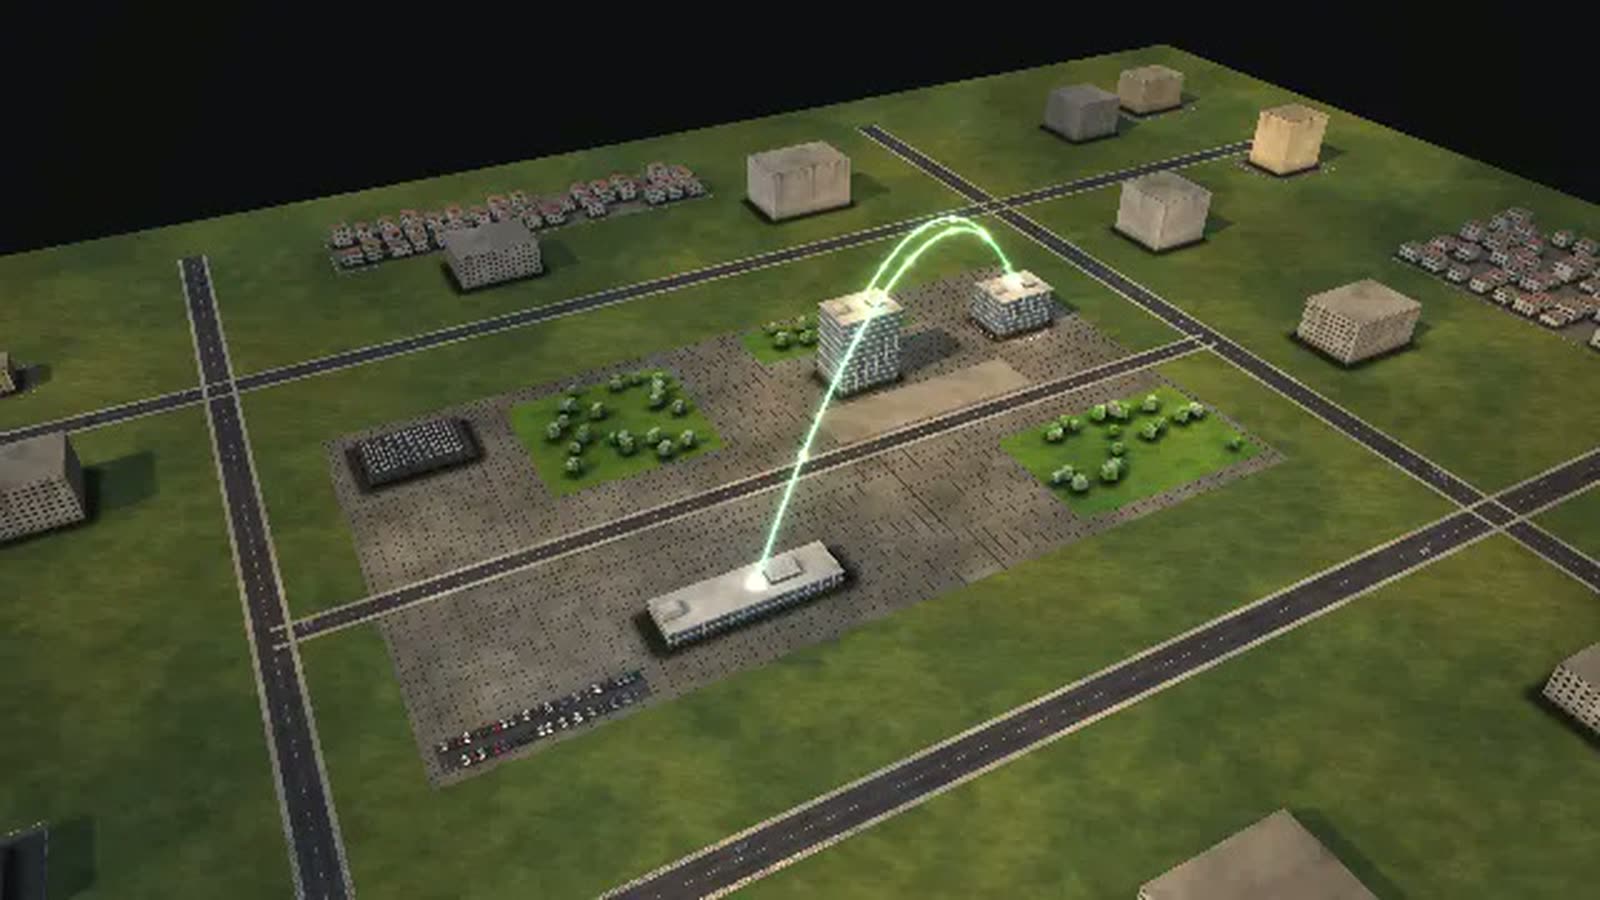
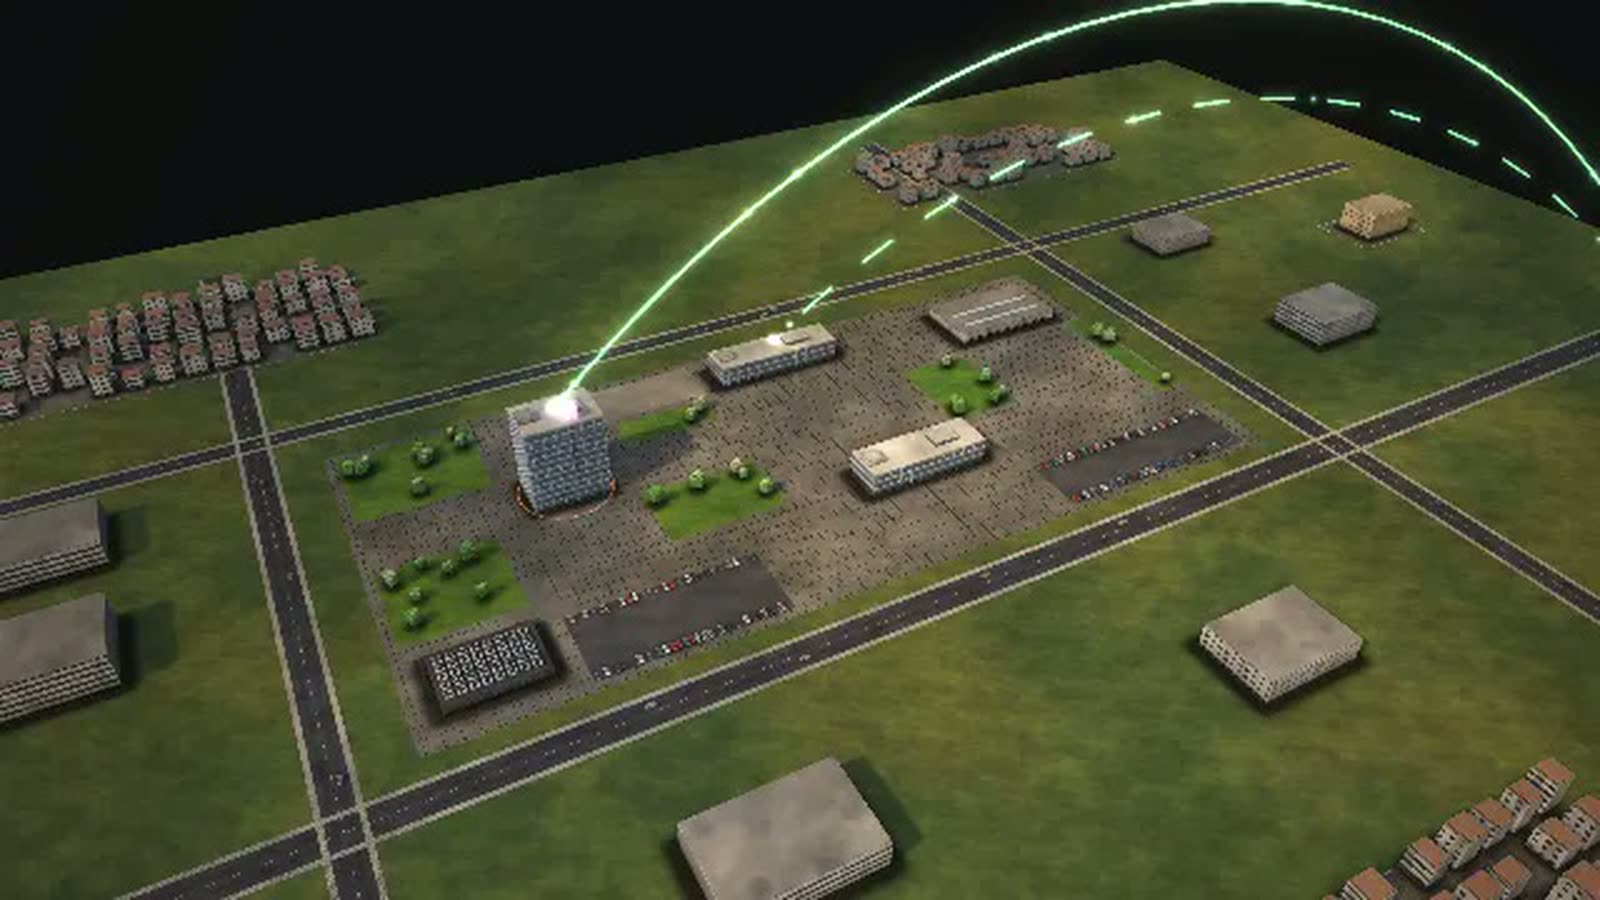
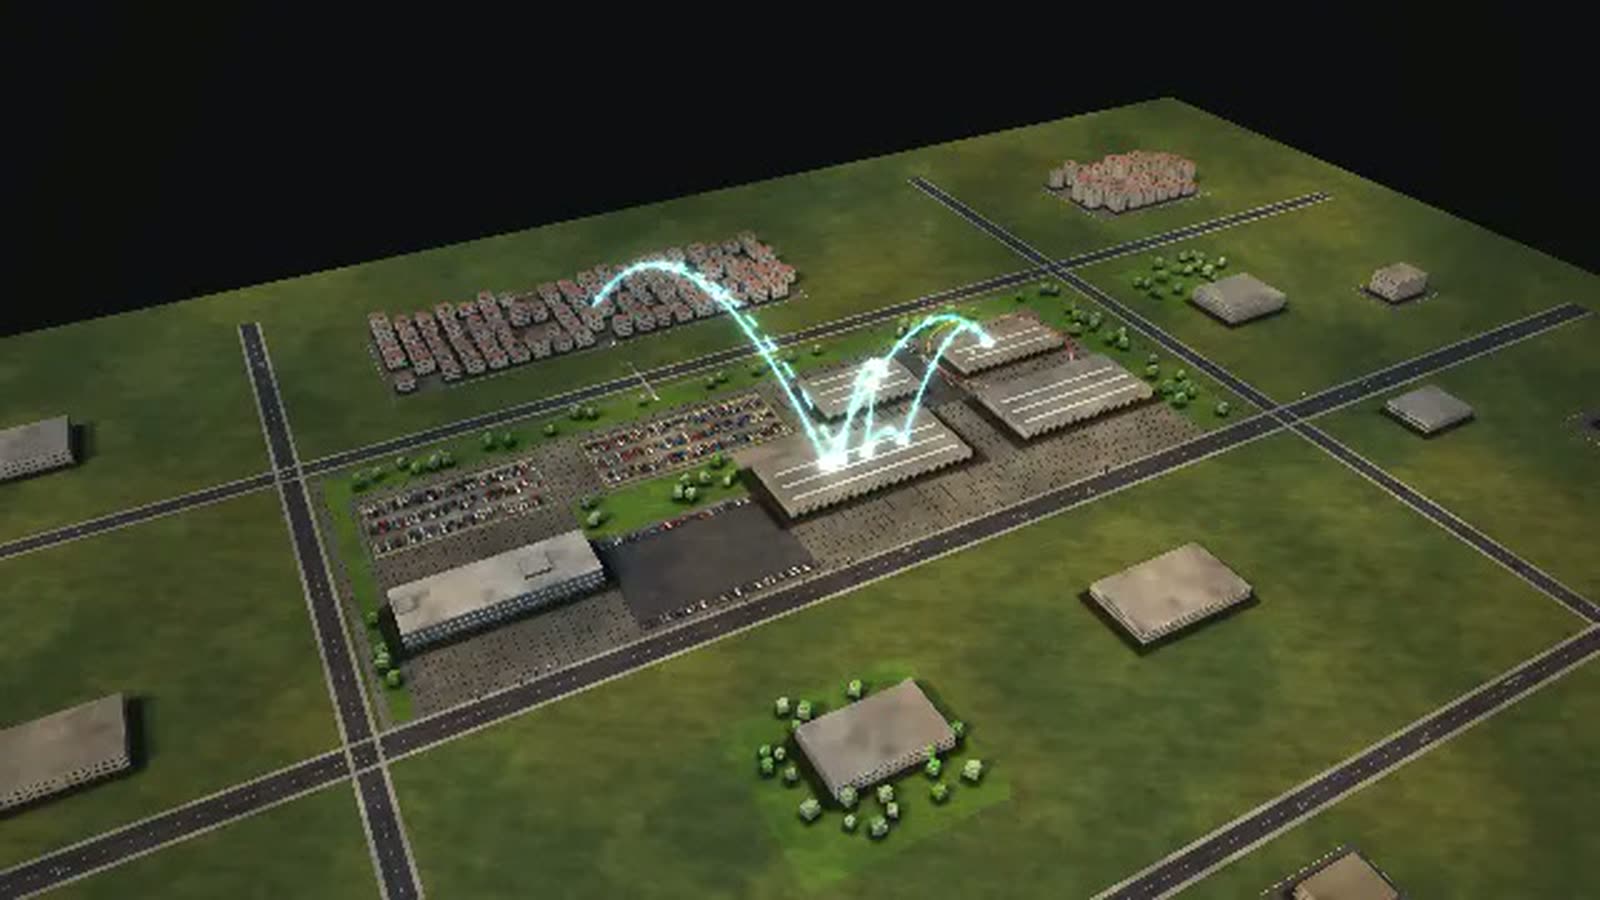
Alle Daten sind erfunden, die HALDEN VERSICHERUNG gibt es nicht. Mit Ihren echten Daten lässt sich das Modell anpassen und zeigt dann, was heute verborgen bleibt: Schadenmeldungen je Tag und Region, auch im Unwetter, oder Dunkelquote und Fehlzahlungen je Schadenart.
Der Ablauf der Schadenregulierung in der Kfz-Versicherung, als laufendes Modell: Bei der erfundenen HALDEN VERSICHERUNG meldet eine Versicherte einen Unfall am Telefon oder in der App. Triage und Betrugsscoring entscheiden den Weg: Dunkelverarbeitung, die automatisch durchläuft, oder Sachbearbeitung, Gutachter und Werkstatt bis zur Auszahlung und zum Regress bei der Gegenseite. Ziel im Modell: gezahlt binnen 21 Tagen.
Im Quartier stehen Konzernzentrale, Schadenzentrum sowie Betrieb und IT. Der Hagelsturm bringt zwei Tage lang viermal so viele Meldungen, und die Gutachter werden sichtbar zum Engpass. Mehr Dunkelverarbeitung verschiebt die Last aus dem Schadenzentrum in die automatische Prüfung, Fehlzahlungen können steigen. Mit Schadensteuerung gehen die Autos in Partnerwerkstätten. Daneben entsteht ein neuer Tarif, und ein Unwetter wird mit Rückversicherung abgewickelt.
Die Anteile von Dunkelverarbeitung, Gutachten und Regress sind Modellannahmen. Belegt sind die Spartentrennung und die vier Schlüsselfunktionen nach Solvency II. Die Seite ist für Vorstand, Schadenleitung, Produktmanagement, Vertrieb, Personalentwicklung und Revision.
Ein Autoschaden wird reguliert
- 01
Schadenmeldung aufnehmen: Ein Unfall: die Versicherte meldet den Schaden am Telefon oder in der App.
- 02
Triage und Betrugsscoring: Eine Regel und ein Betrugsscore sortieren: automatisch, Sachbearbeitung oder Gutachter.
- 03
Automatische Prüfung (Dunkelverarbeitung): Das System prüft Deckung und Betrag und gibt frei.
- 04
Sachbearbeitung: Eine Sachbearbeiterin prüft Deckung, Schuld und Kostenvoranschlag.
- 05
Begutachtung: Ein Sachverständiger begutachtet das Auto.
- 06
Reparatur in der Werkstatt: Die Partnerwerkstatt repariert.
- 07
Regulierung: Der Betrag wird festgesetzt.
- 08
Versicherte reichen nach: Die Versicherte reicht Fotos und Rechnung nach.
- 09
Auszahlung: Das Geld geht an Versicherte oder Werkstatt.
- 10
Regress bei der Gegenseite: Der Regress fordert beim Versicherer der Gegenseite.
- 11
Versicherer der Gegenseite zahlt: Die Gegenseite zahlt.
- 12
Erledigt.
- 13
Zurückgeholt.
Wofür ein Versicherer das Modell nutzen kann
-
Interne Kommunikation
Das Schaubild „Wer führt wen“ zeigt Risikomanagement, Compliance, Interne Revision und Aktuariat direkt unter dem Vorstand. So wird die Governance für jede Abteilung lesbar.
Für wenVorstand, Aufsichtsrat, interne Kommunikation
-
Onboarding
Neue Sachbearbeiterinnen und Sachbearbeiter folgen einem Kfz-Schaden von der Meldung bis zur Auszahlung und sehen, wann Gutachter, Werkstatt und Regress ins Spiel kommen.
Für wenneue Mitarbeitende in Schadenservice und Kfz-Schaden
-
Ausbildung
Auszubildende lösen die Störung „Schadensystem fällt aus“ aus: Vier Stunden werden Meldungen auf Papier notiert, nichts wird reguliert. Danach sehen sie, wie lange der Rückstand nachwirkt.
Für wenAuszubildende, Schadenteams
-
Vermittlung an Kunden
Versicherten und Vertrieb lässt sich zeigen, was nach einem großen Unwetter geschieht: Krisenstab, Schnellschätzung, Rückversicherung, Meldung an die Aufsicht.
Für wenVertrieb, Agenturen, Makler, Versicherte
-
Strategischer Überblick
Mehr Dunkelverarbeitung, Schadensteuerung oder mehr Sachbearbeitung? „Was welcher Regler bewirkt“ vergleicht Automatik, Partnerwerkstätten und Personal, jeweils mit ihrem Risiko.
Für wenVorstand, Schadenleitung, Controlling
Was dargestellt wird – warum – für wen
| Was gezeigt wird | Warum | Für wen |
|---|---|---|
| Schaubild „Wie ein Vorgang fließt“: Dunkelverarbeitung gegen Sachbearbeitung | WarumZeigt, wie viele Schäden ohne Menschen laufen. | Für wenSchadenleitung, Vorstand |
| Schaubild „Wo es eng wird“ im Hagelsturm | WarumZeigt die Gutachter als Engpass. | Für wenSchadenleitung, Krisenplanung |
| Schaubild „Was welcher Regler bewirkt“: Dunkelverarbeitung, Schadensteuerung, Sachbearbeitung | WarumVergleicht Automatik, Partnerwerkstätten und Personal. | Für wenVorstand, Controlling |
| Schaubild „Wo es auf dem Gelände eng wird“: das Schadenzentrum | WarumZeigt die Last im Gebäude. | Für wenStandortleitung, Personalplanung |
| Schaubild „Wer führt wen“ mit den vier Schlüsselfunktionen | WarumZeigt die Governance nach Solvency II. | Für wenAufsichtsrat, Aufsicht, Ausbildung |
| Vorgang „Ein Unwetter trifft viele Versicherte“ mit Rückversicherung | WarumErklärt den Weg großer Schadenereignisse. | Für wenKunden, Vertrieb |
| Vorgang „Ein neuer Tarif entsteht“ | WarumZeigt die Produktfreigabe mit Zielmarkt. | Für wenProduktmanagement, Vertrieb |
Abteilungen im Modell
-
Vorstand
Führt den Versicherer und verantwortet die eigene Risiko- und Solvabilitätsbeurteilung.
-
Produktmanagement
Entwickelt Tarife für einen festgelegten Zielmarkt.
-
Vertriebssteuerung
Steuert Agenturen und Makler, schult neue Produkte.
-
Aktuariat
Rechnet Prämien, Reserven und Naturgefahren – auch eine gesetzliche Schlüsselfunktion.
-
Risikomanagement
Schlüsselfunktion nach Solvency II: misst, ob das Kapital für die Risiken reicht.
-
Compliance
Schlüsselfunktion: Einhaltung der Regeln, auch bei Produktfreigaben.
-
Interne Revision
Schlüsselfunktion: prüft unabhängig.
-
Rückversicherung
Kauft Schutz für Spitzenrisiken und ruft ihn nach Katastrophen ab.
-
Schadenservice
Nimmt Schäden am Telefon und in der App auf.
-
Kfz-Schaden
Prüft, steuert und reguliert Unfälle und Glasbruch.
-
Sach- und Gebäudeschaden
Sturm, Wasser, Feuer – bei Katastrophen ein Vielfaches.
-
Regress
Holt Geld vom Versicherer der Gegenseite zurück.
-
Bestandsverwaltung
Verträge, Änderungen, Kündigungen.
-
Inkasso und Auszahlung
Zieht Beiträge ein und zahlt Schäden aus.
-
IT
Bestandssystem, Schadensystem, App.
-
Gebäude und Dienste
Haus, Kantine, Post.
Alle Vorgänge im Modell
Ein Autoschaden wird reguliert
- 01Schadenmeldung aufnehmen: Ein Unfall: die Versicherte meldet den Schaden am Telefon oder in der App.
- 02Triage und Betrugsscoring: Eine Regel und ein Betrugsscore sortieren: automatisch, Sachbearbeitung oder Gutachter.
- 03Automatische Prüfung (Dunkelverarbeitung): Das System prüft Deckung und Betrag und gibt frei.
- 04Sachbearbeitung: Eine Sachbearbeiterin prüft Deckung, Schuld und Kostenvoranschlag.
- 05Begutachtung: Ein Sachverständiger begutachtet das Auto.
- 06Reparatur in der Werkstatt: Die Partnerwerkstatt repariert.
- 07Regulierung: Der Betrag wird festgesetzt.
- 08Versicherte reichen nach: Die Versicherte reicht Fotos und Rechnung nach.
- 09Auszahlung: Das Geld geht an Versicherte oder Werkstatt.
- 10Regress bei der Gegenseite: Der Regress fordert beim Versicherer der Gegenseite.
- 11Versicherer der Gegenseite zahlt: Die Gegenseite zahlt.
- 12Erledigt.
- 13Zurückgeholt.
Ein neuer Tarif entsteht
- 01Bedarf und Zielmarkt: Das Produktmanagement plant eine Wohngebäudeversicherung mit Schutz gegen Starkregen und Hochwasser.
- 02Kalkulation mit Naturgefahrenmodell: Das Aktuariat rechnet mit Gefahrenzonen, wie teuer Starkregen werden kann.
- 03Rückversicherungsschutz einkaufen: Die Rückversicherung fragt Schutz für Spitzen an.
- 04Angebot des Rückversicherers: Der Rückversicherer bietet Kapazität und Preis.
- 05Produktgremium (monatlich): Das Produktgremium mit Risikomanagement und Compliance gibt frei – oder schickt zurück.
- 06IT baut den Tarif ein, der Vertrieb wird geschult – gleichzeitig.
- 07Tarifrechner und Bestandssystem: Tarifrechner und Bestandssystem werden angepasst.
- 08Vertriebsschulung: Agenturen und Makler lernen das Produkt kennen.
- 09Alles bereit.
- 10Markteinführung und Absatz beobachten: Markteinführung, danach beobachtet das Produktmanagement den Absatz.
- 11Am Markt.
Ein Unwetter trifft viele Versicherte
- 01Krisenstab nach dem Unwetter: Nach einem Hagelsturm tritt der Krisenstab zusammen: Zusatzgutachter, Sonderschichten.
- 02Schnellschätzung des Gesamtschadens: Das Aktuariat schätzt den Gesamtschaden aus den ersten Meldungen und dem Wettermodell.
- 03Bericht an Vorstand und Rückversicherer: Bericht an Vorstand und Rückversicherer.
- 04Selbst getragen.
- 05Rückversicherung abrufen und Solvenz prüfen – gleichzeitig.
- 06Rückversicherung abrufen: Nachweise an den Rückversicherer.
- 07Erstattung durch den Rückversicherer: Der Rückversicherer erstattet.
- 08Solvenzmeldung: Das Risikomanagement rechnet die Solvenz neu.
- 09Aufsicht nimmt zur Kenntnis: Die Aufsicht wird informiert.
- 10Erstattet und gemeldet.
- 11Abgeschlossen.
Was Sie verändern können
Regler
- Schadenaufkommen: Glätte und Wildunfälle im Winter bringen deutlich mehr Schäden.
- Dunkelverarbeitung: Mehr Schäden laufen automatisch durch; Fehlzahlungen können steigen (Modellannahme).
- Sachbearbeitung Kfz: Wie viele Schäden gleichzeitig in Bearbeitung sind.
- Schadensteuerung: Schäden gehen in Partnerwerkstätten; die reparieren schneller (Modellannahme).
Störungen
- Hagelsturm: Zwei Tage lang viermal so viele Meldungen, Gutachter sind ausgebucht.
- Schadensystem fällt aus: Vier Stunden ohne Schadensystem: Meldungen werden auf Papier notiert, nichts wird reguliert.
- Gutachter knapp: Eine Woche lang dauert jede Begutachtung zweieinhalbmal so lange.
Was das Modell einem Versicherer bringt
-
01
Zwei Wege, ein Bild
Im Schaubild „Wie ein Vorgang fließt“ teilt sich der Strom der Schäden gleich nach der Triage: automatisch oder von Hand. So sieht man, wie viele ohne Menschen laufen.
-
02
Der Hagelsturm vorab
In der Simulation bilden sich Warteschlangen wie im echten Betrieb: Viermal so viele Meldungen für zwei Tage zeigen, wann die Gutachter ausgebucht sind.
-
03
Governance zum Begehen
Schlüsselfunktionen erscheinen als Abteilungen unter dem Vorstand, Leben und Kapitalanlage als eigene Gesellschaften, nicht als Absatz im Bericht.
-
04
Vom Tarif bis zum Schaden
Ein neuer Tarif mit Naturgefahrenmodell, Rückversicherung und monatlichem Produktgremium läuft im selben Modell wie die tägliche Regulierung.
-
05
Für Vorstand und Schulungsraum
Begehbar im Browser und auf großen Projektionen, mit Reglern und Störungen, die jede Runde anders verlaufen lassen.
Grundlage und Grenzen
Fiktiver Versicherer · Modell auf Grundlage recherchierter Branchenstrukturen und Rechtsgrundlagen · keine Vorhersage für reale Versicherer
1 Vorgang = 1 Schaden, 1 Produkt oder 1 Unwetter · 1 Figur ≈ 20 Beschäftigte
Alle Mengen, Dauern, Quoten und Kapazitäten sind Modellannahmen, keine Werte eines realen Versicherers.
Anteile von Dunkelverarbeitung, Gutachter und Regress sowie die Wirkung der Schadensteuerung sind Modellannahmen.
Belegt: Spartentrennung (Leben in eigener Gesellschaft), vier Schlüsselfunktionen nach Solvency II, Produktfreigabe mit Zielmarkt.
Öffentliche Quellen, auf denen das Modell beruht:
- Solvency-II-Richtlinie 2009/138/EG
- EIOPA: Solvency II
- Versicherungsaufsichtsgesetz (VAG)
- Richtlinie (EU) 2016/97 (Versicherungsvertrieb)
- GDV Statistik
Ihre Versicherung als Modell
Sie möchten Ihre Schadenregulierung, Ihre Dunkelquote oder Ihren Unwetterplan so sehen? Ein Anruf oder eine Mail genügt. Gemeinsam klären wir, welche Daten das Modell braucht. Das Passwort, mit dem Sie HALDEN im Modell öffnen, bekommen Sie auf Anfrage.
cube4tec.de/spiele/minimal-organization/
Dazu anfragen
Minimal Organization: Versicherung
Ähnliche Geschäftsmodelle
-
Bank
Eine Bank als begehbares Modell: ein Firmenkredit vom Erstvotum bis zur Auszahlung, Markt und Marktfolge getrennt bis in den Vorstand, in einer laufenden Simulation.
-
Krankenkasse
Eine gesetzliche Krankenkasse als begehbares Modell: wie ein Rollstuhl-Antrag vom Kostenvoranschlag bis zur Entscheidung läuft, wann der Medizinische Dienst prüft und wo Fristen knapp werden.
-
Autohaus
Ein Markenhändler mit Werkstatt als begehbares Modell: wie ein Auto an einem Tag von der Annahme zur Übergabe kommt und wo Hebebühnen, Teile oder Prüfungen es aufhalten.
-
Zahlungsdienstleister
Ein Zahlungsdienstleister als begehbares Modell: eine Kartenzahlung von der Autorisierung in Millisekunden bis zur Auszahlung an den Händler am Morgen.
-
Handwerksbetrieb
Ein Betrieb für Heizung, Sanitär und Elektro als begehbares Modell: was nach einem Störungsanruf geschieht, warum das Teil im Wagen zählt und wann der Notdienst an die Grenze kommt.
-
Onlinehandel
Eine Bestellung vom Klick bis zur Haustür als begehbares Modell: Zahlungsprüfung, Lager, Packen, Lkw, Sortierung und Zustellung in einer laufenden Simulation.
-
Suchmaschine
Ein Such- und Werbekonzern als begehbares Modell: Auktionen in Millisekunden, Experimente über Wochen und eine neue Werbekampagne, die auf Menschen wartet.
-
Cloud-Anbieter
Ein Cloud-Anbieter als begehbares Modell: Supportfälle, Zonenausfälle und neue Rechenzentren auf drei Zeitskalen, in einer laufenden Simulation.
Alle Daten sind erfunden, die HALDEN VERSICHERUNG gibt es nicht. Mit Ihren echten Daten lässt sich das Modell anpassen und zeigt dann, was heute verborgen bleibt: Schadenmeldungen je Tag und Region, auch im Unwetter, oder Dunkelquote und Fehlzahlungen je Schadenart.