
Simulation · Minimal Organization · Geld und Versicherung
Bank
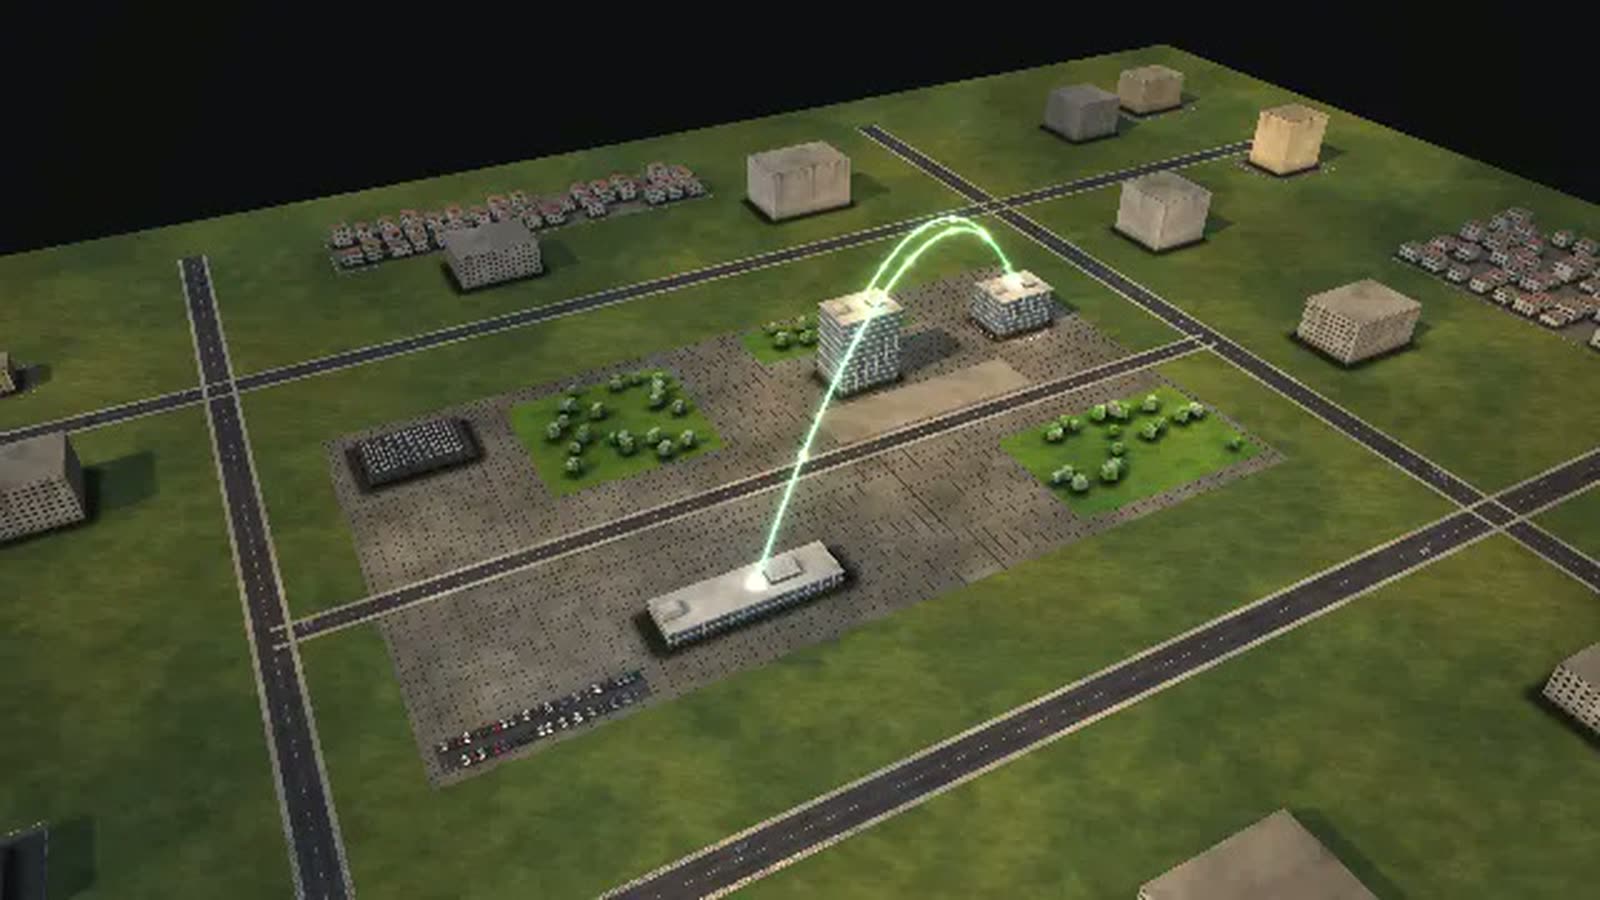
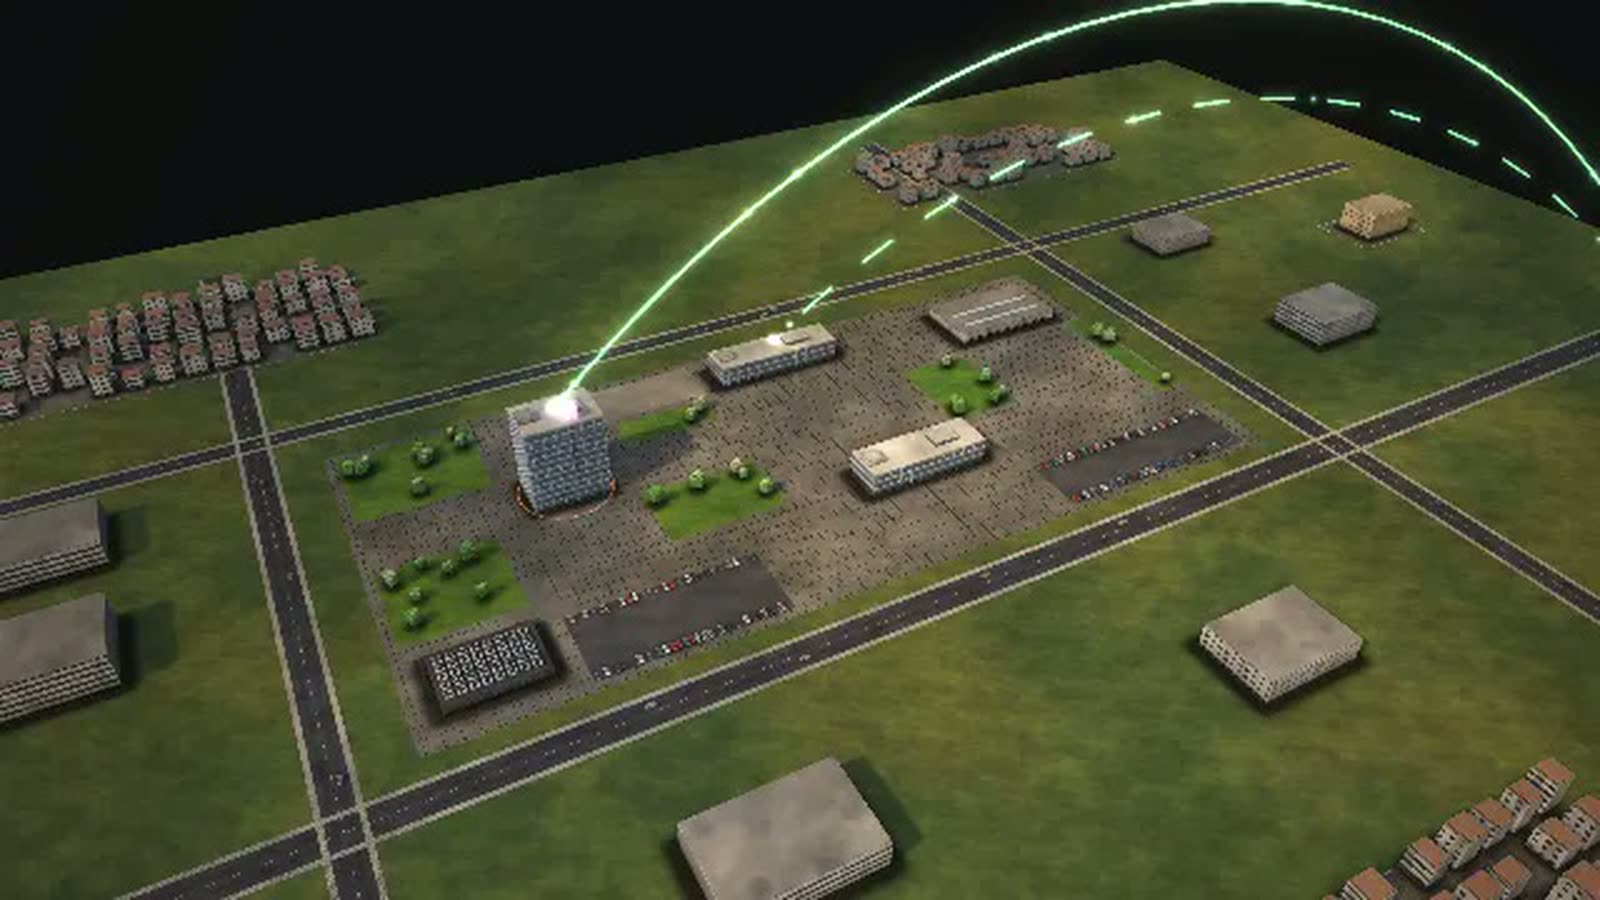
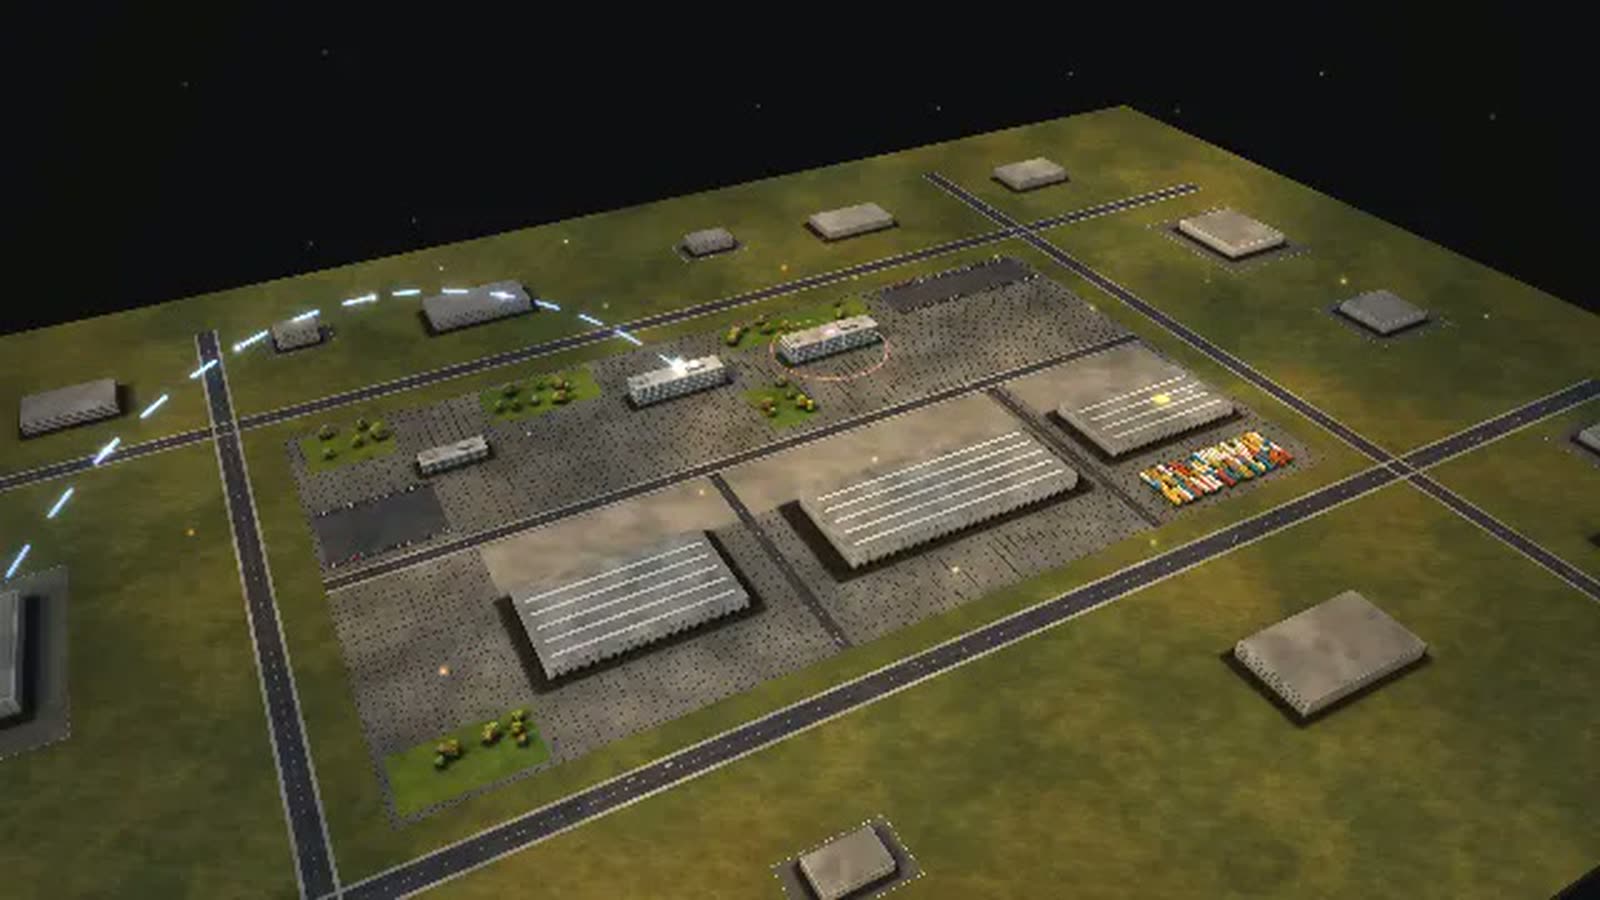
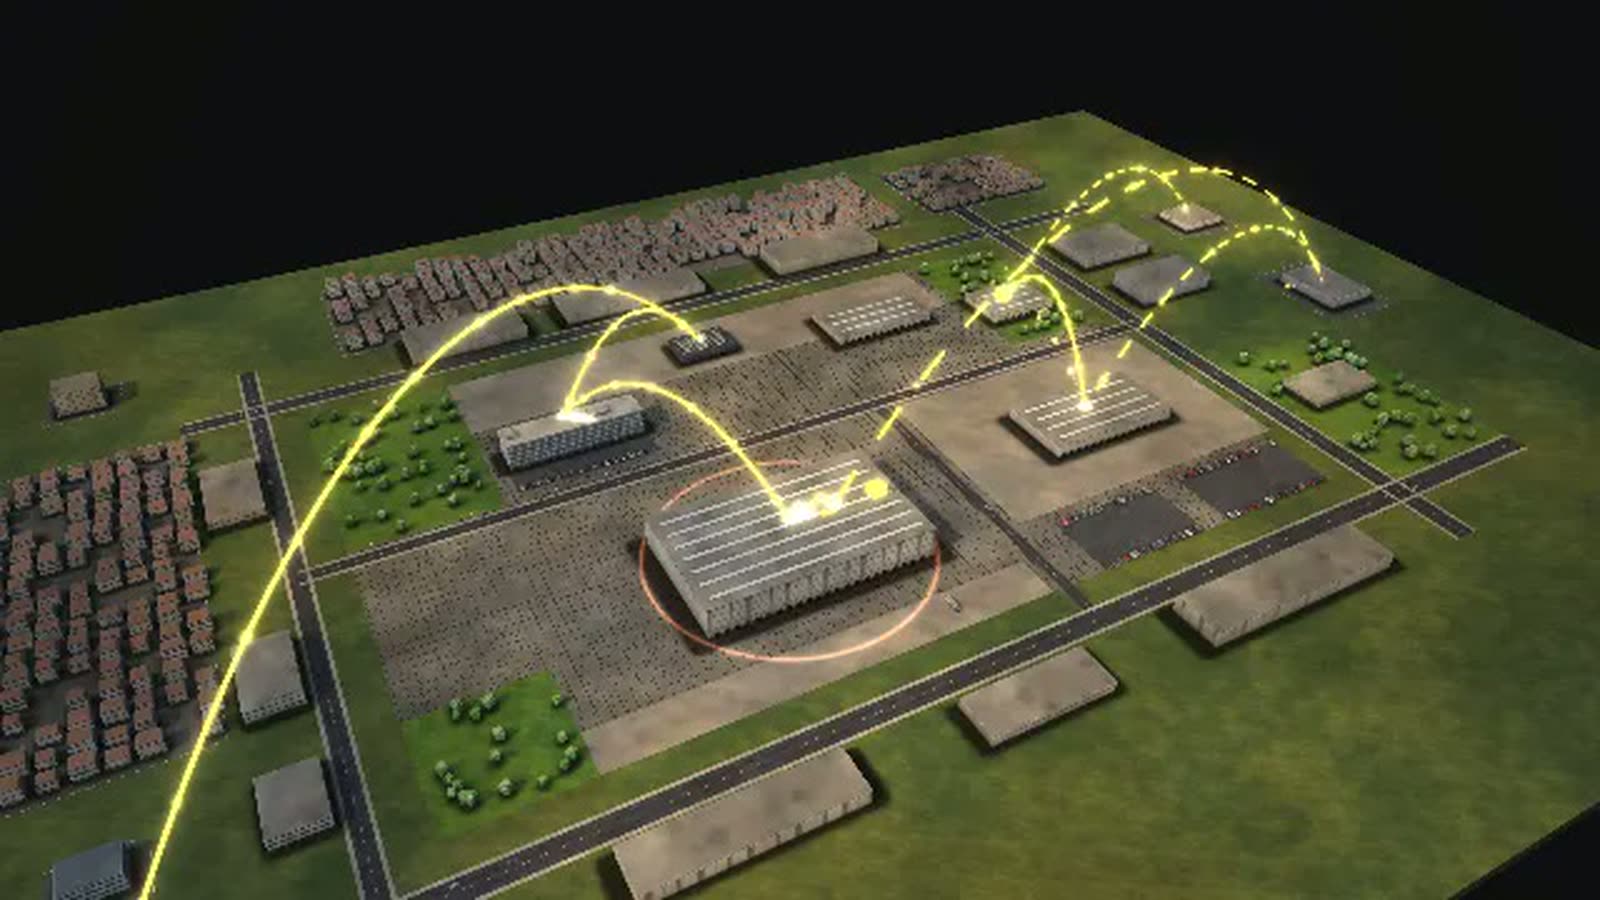
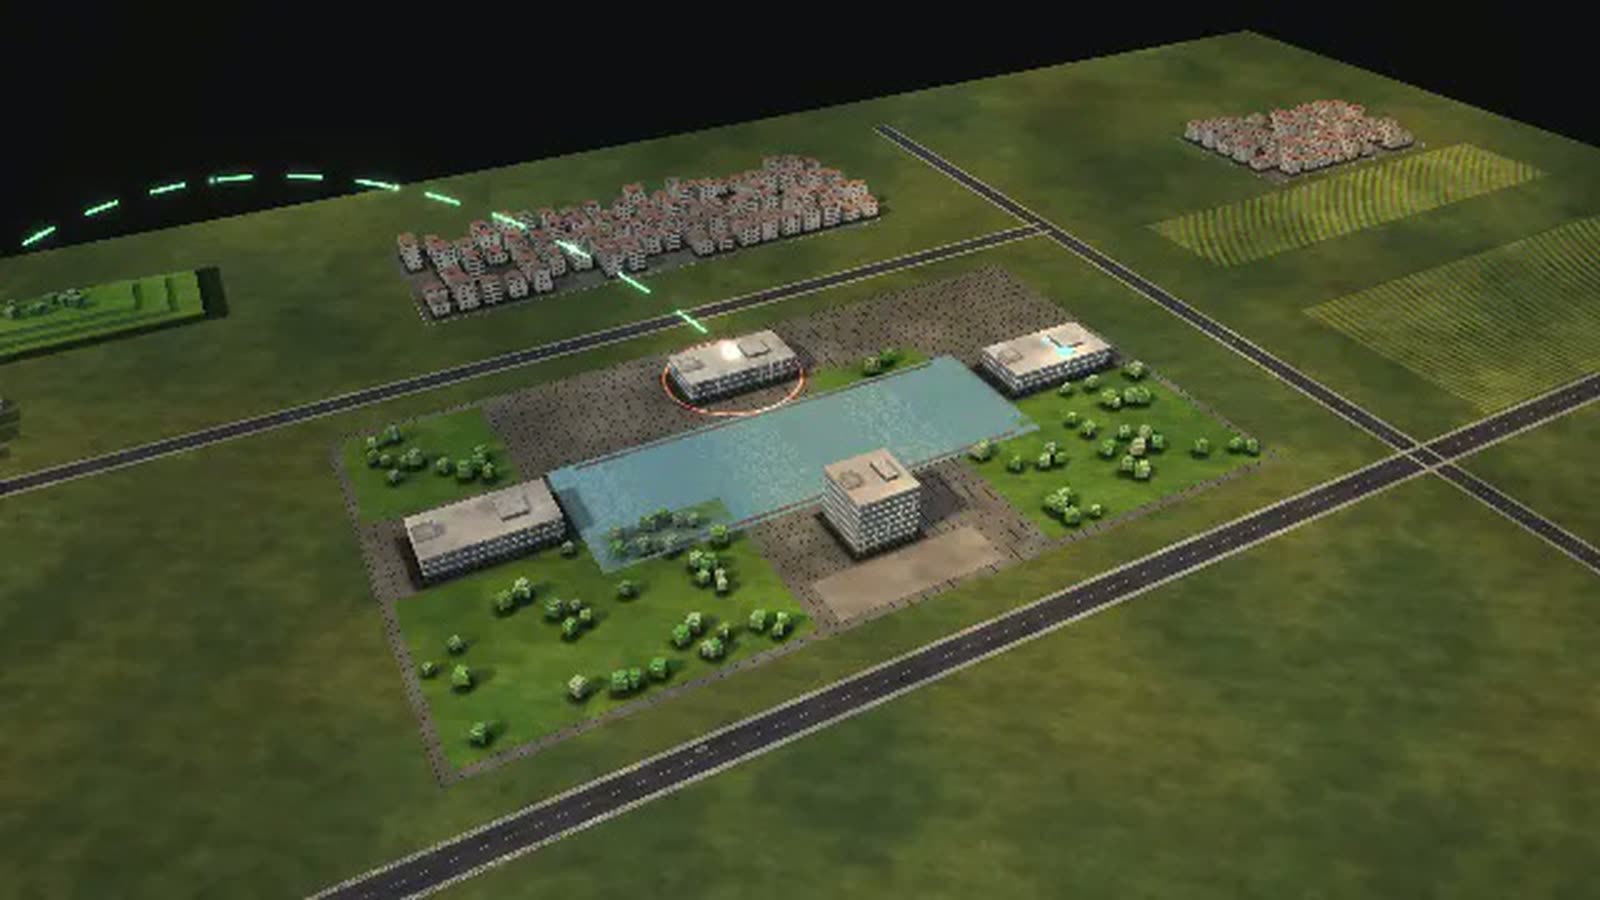
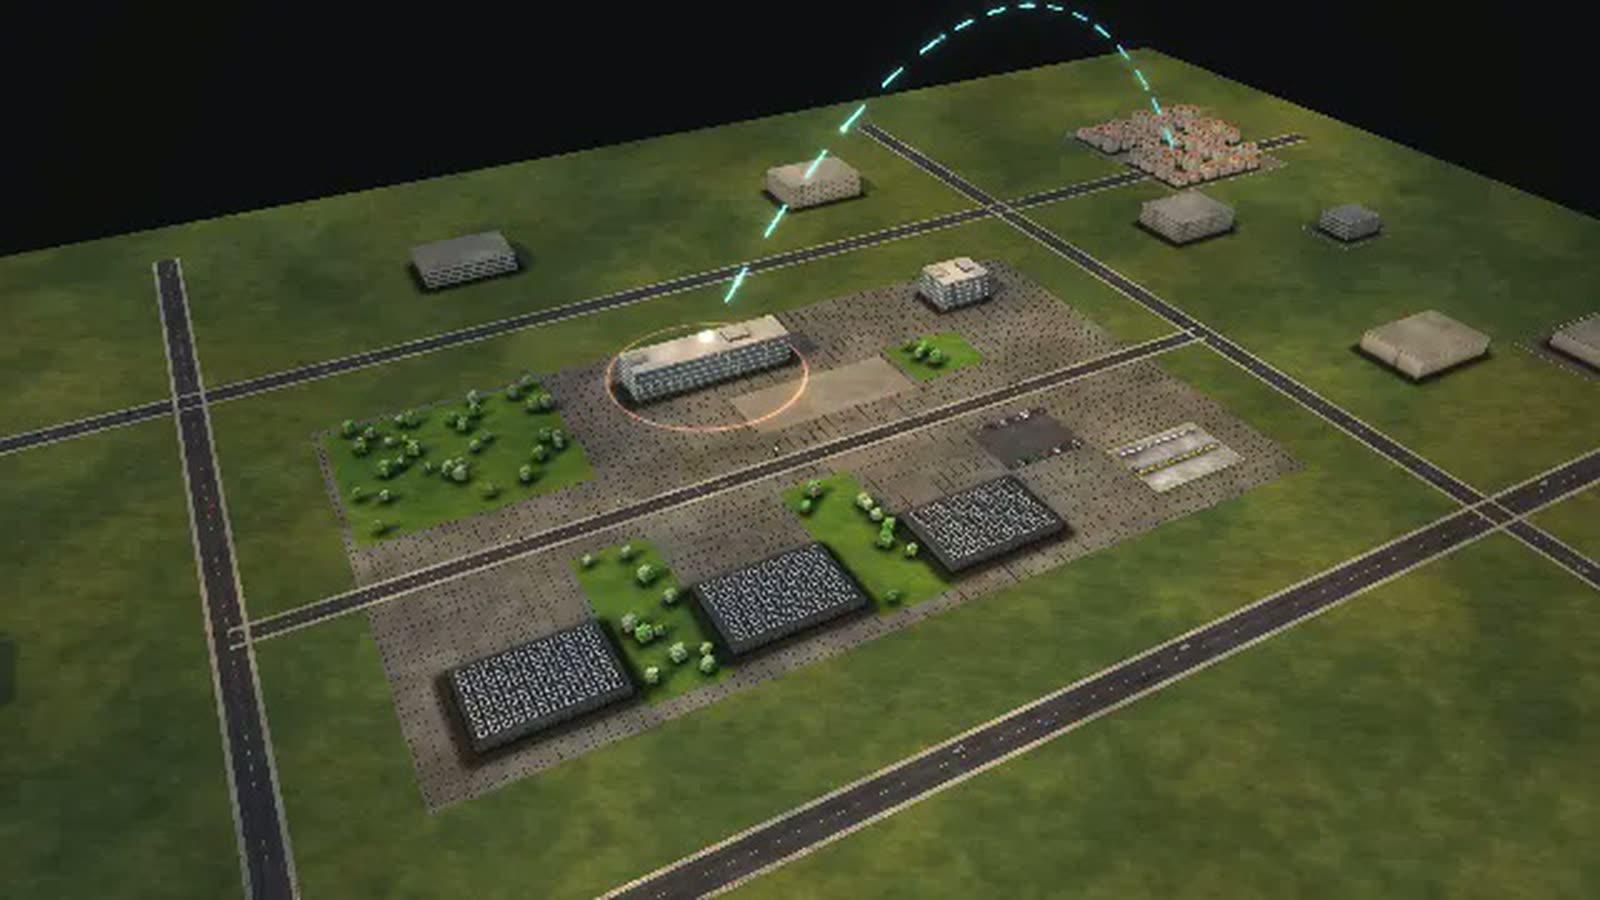
Eine Bank als begehbares Modell: ein Firmenkredit vom Erstvotum bis zur Auszahlung, Markt und Marktfolge getrennt bis in den Vorstand, in einer laufenden Simulation.
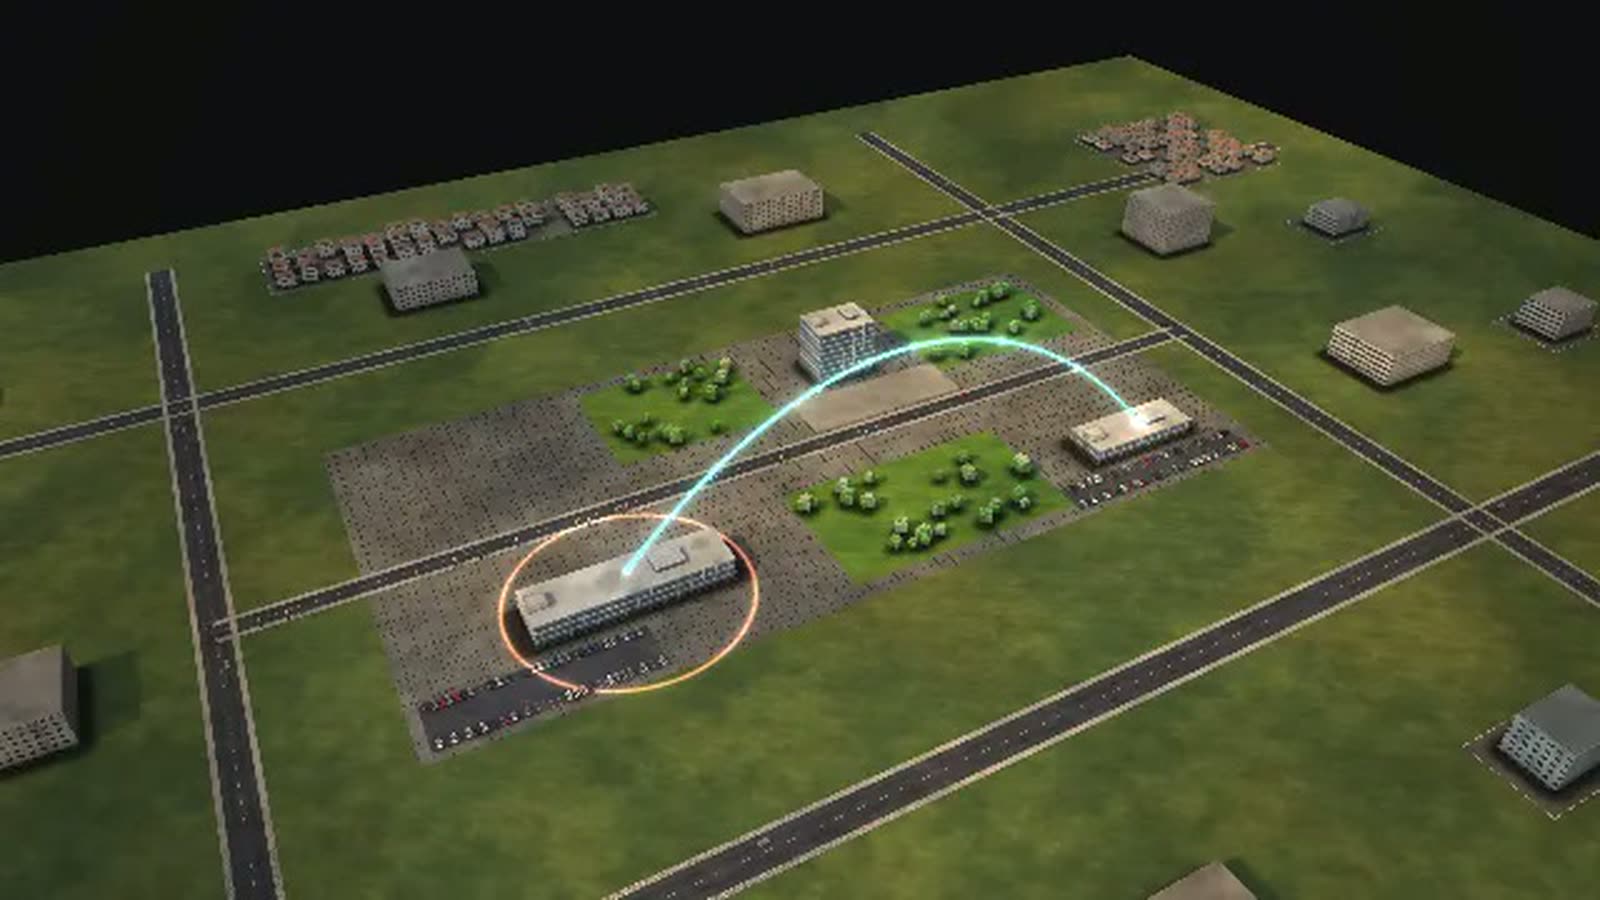
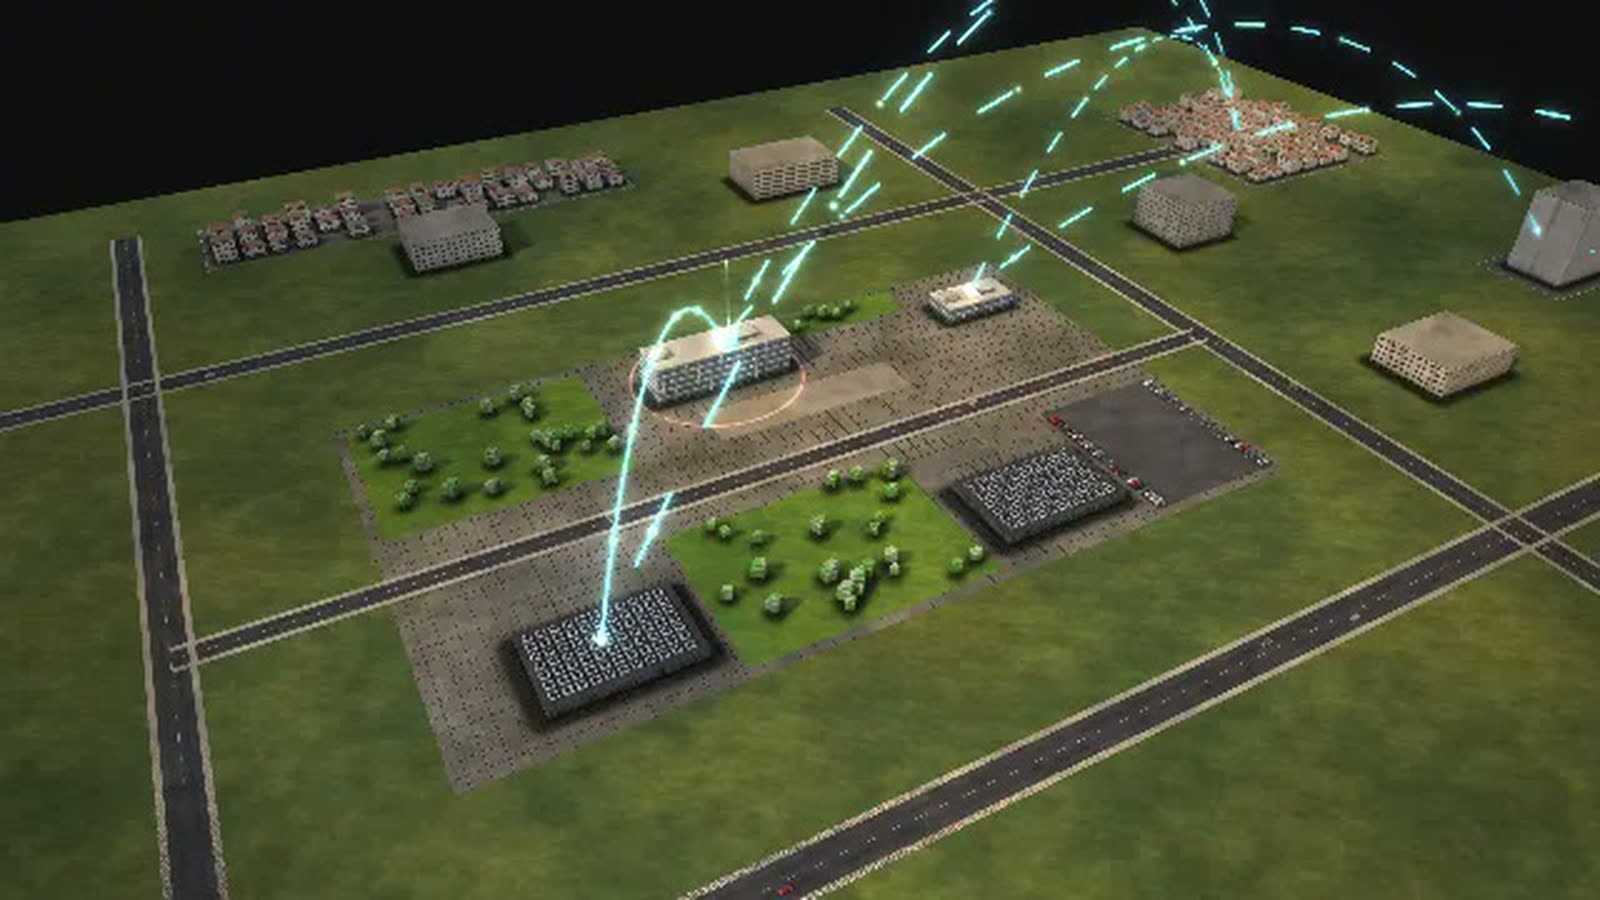
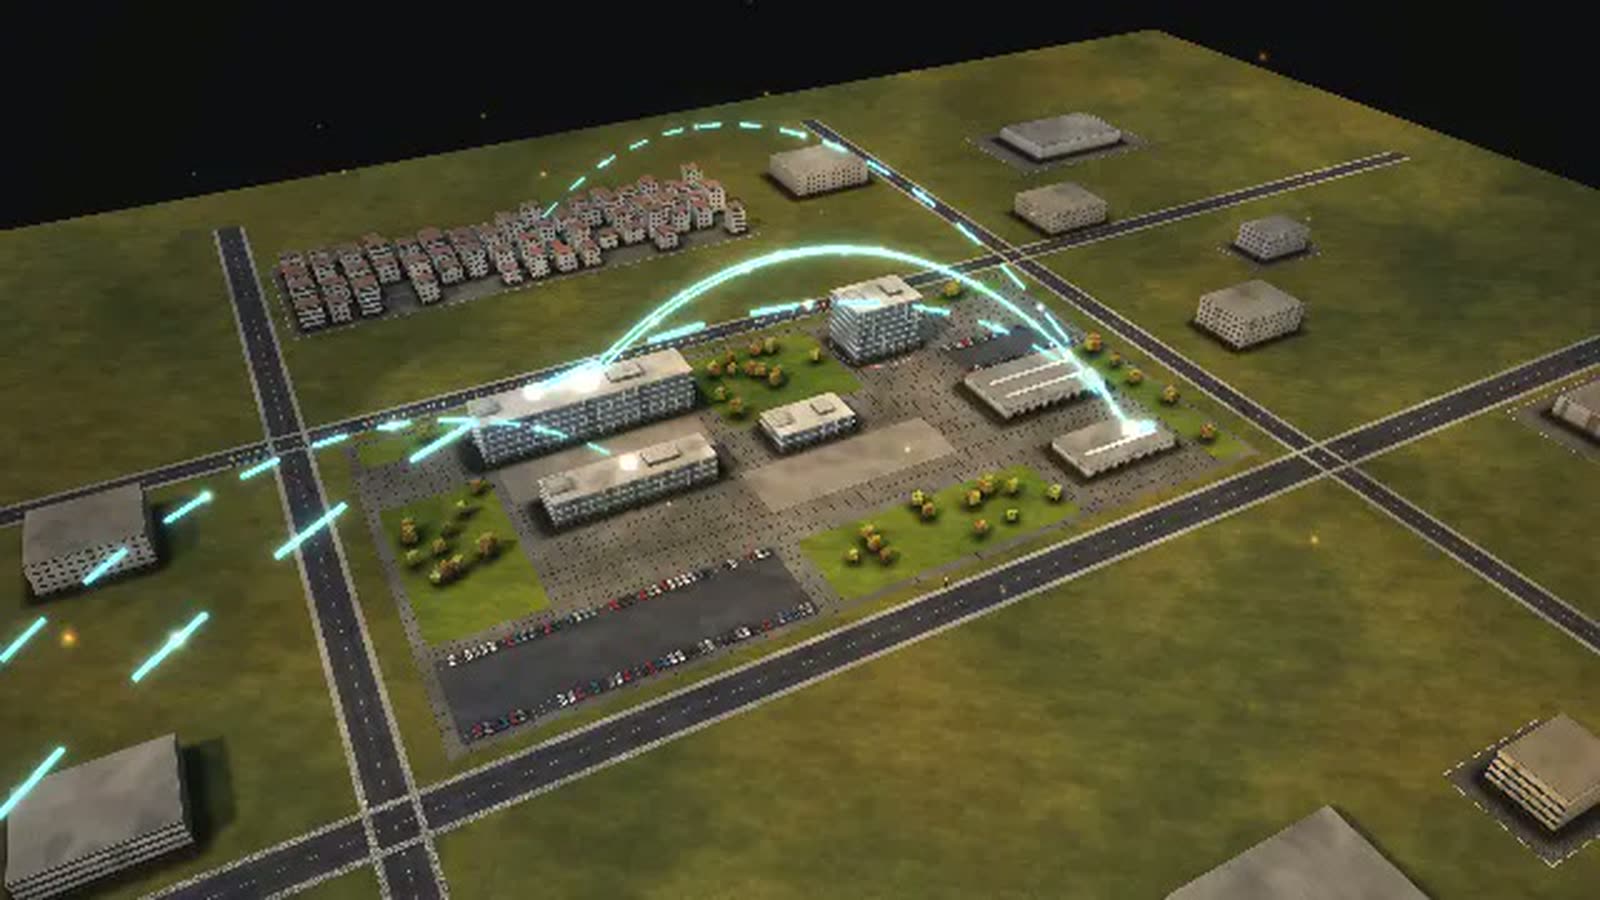
Alle Daten sind erfunden, die RHEINBOGEN BANK gibt es nicht. Das Modell lässt sich an die echten Daten Ihres Instituts anpassen und zeigt dann, was heute nirgends steht: Durchlaufzeiten je Kreditart und Kompetenzstufe oder Anträge je Analyst und Komitee-Termin.
Der Kreditprozess für Firmenkunden einer Bank, als laufendes Modell: Bei der erfundenen RHEINBOGEN BANK sind Markt und Marktfolge getrennt bis in den Vorstand, im Quartier stehen sie sogar in zwei Häusern, dem Turm und dem Haus der Marktfolge. Der Hauptvorgang zeigt einen Firmenkredit mit Erstvotum, Rating, Sicherheiten, Geldwäscheprüfung und Entscheidung der Marktfolge. Über der Kompetenzgrenze geht er ins Kreditkomitee, das nur dienstags tagt.
Zum Quartier gehören außerdem ein Betriebszentrum und ein Rechenzentrum. Neben dem Kredit läuft eine Echtzeitüberweisung in Sekunden mit Betrugsprüfung, und die Bank sichert in einer Stresslage ihre Liquidität. Ein Zinsschock zwingt zehn Tage lang, jeden offenen Antrag neu zu rechnen.
Kompetenzgrenze und Wirkung des Scorings sind Modellannahmen. Belegt sind die Trennung von Markt und Marktfolge, das Zweitvotum und die drei Verteidigungslinien. Die Seite ist für Vorstand, Kreditmanagement, Firmenkundengeschäft, Organisationsentwicklung, Ausbildung und Revision.
Eine Firma bekommt einen Kredit
- 01
Erstvotum des Firmenkundenbetreuers: Der Firmenkundenbetreuer prüft den Antrag und gibt das Erstvotum.
- 02
Analyse, Sicherheiten und Geldwäscheprüfung laufen gleichzeitig.
- 03
Kreditanalyse und Rating: Die Kreditanalyse rechnet Bilanz und Planung und vergibt ein Rating: das Zweitvotum.
- 04
Sicherheiten bewerten: Grundstück, Maschinen, Forderungen: was ist die Sicherheit wert?
- 05
Geldwäsche- und Kundenprüfung: Wem gehört die Firma wirklich? Steht jemand auf einer Sanktionsliste?
- 06
Beide Voten und alle Prüfungen liegen vor.
- 07
Kompetenz feststellen: Je nach Höhe entscheidet die Marktfolge selbst oder das Kreditkomitee.
- 08
Entscheidung in der Marktfolge: Die Marktfolge entscheidet im Rahmen ihrer Kompetenz.
- 09
Kreditkomitee (dienstags): Das Kreditkomitee tagt dienstags.
- 10
Firma reicht nach: Genehmigt mit Auflagen: die Firma muss nachreichen.
- 11
Erneut: Kreditanalyse und Rating: Die Analyse prüft die nachgereichten Unterlagen.
- 12
Abgelehnt.
- 13
Vertrag und Sicherheiten bestellen: Die Kreditbearbeitung schreibt den Vertrag und bestellt Sicherheiten.
- 14
Notar und Grundbuch: Notar und Grundbuchamt tragen die Grundschuld ein.
- 15
Auszahlung: Das Geld geht aufs Firmenkonto.
- 16
Ausgezahlt.
Wofür eine Bank das Modell nutzen kann
-
Interne Kommunikation
Das Schaubild „Wer führt wen“ zeigt Markt und Marktfolge als zwei Säulen, die erst im Vorstand zusammenkommen. Die „Führungsebenen als Treppe“ zeigen, wie viele Ebenen zwischen Kundenbetreuer und Vorstand liegen.
Für wenVorstand, Organisationsentwicklung, interne Kommunikation
-
Onboarding
Neue Kolleginnen und Kollegen sehen in der Ansicht Zusammenarbeit die Übergaben eines Kredits zwischen Turm und Haus der Marktfolge, vom Erstvotum bis zur Auszahlung.
Für wenneue Mitarbeitende in Firmenkunden, Kreditanalyse und Kreditbearbeitung
-
Ausbildung
Auszubildende und Trainees spielen die Betrugswelle durch: Einen Tag lang dauert jede Prüfung von Hand dreimal so lange. Der Regler „Betrugsregeln“ zeigt, wie strengere Regeln mehr Zahlungen zur Prüfung anhalten.
Für wenAuszubildende, Trainees, Zahlungsverkehr
-
Vermittlung an Kunden
Firmenkunden sehen, warum ein Tag Verzug eine Woche kosten kann: Über der Kompetenzgrenze wartet der Kredit auf den nächsten Dienstag. „Jahr, Woche, Tag“ zeigt den Wochentakt.
Für wenFirmenkundenbetreuer, Firmenkunden
-
Strategischer Überblick
Höhere Kompetenzen der Marktfolge, Scoring für kleine Kredite, mehr Analysten: „Was welcher Regler bewirkt“ wägt Tempo gegen Risiko ab, bevor eine Kompetenzordnung geändert wird.
Für wenVorstand, Risikocontrolling, Kreditmanagement
Was dargestellt wird – warum – für wen
| Was gezeigt wird | Warum | Für wen |
|---|---|---|
| Schaubild „Wer führt wen“: Markt und Marktfolge bis in den Vorstand | WarumMacht die Trennung sichtbar, die die Aufsicht verlangt. | Für wenVorstand, Revision, Aufsicht |
| Schaubild „Führungsebenen als Treppe“ | WarumZeigt die Ebenen zwischen Kundenbetreuer und Vorstand. | Für wenOrganisationsentwicklung |
| Schaubild „Wo die Zeit bleibt“: Rating, Sicherheiten, Komitee | WarumZeigt, wo die zehn Tage hängen. | Für wenFirmenkundengeschäft, Kreditmanagement |
| Schaubild „Jahr, Woche, Tag“: Kreditkomitee dienstags | WarumErklärt, warum ein Tag Verzug eine Woche kosten kann. | Für wenFirmenkundenbetreuer, Kunden |
| Schaubild „Was welcher Regler bewirkt“: Kompetenzen, Scoring, Analysten | WarumWägt Tempo gegen Risiko ab. | Für wenVorstand, Risikocontrolling |
| Ansicht Zusammenarbeit zwischen Turm und Haus der Marktfolge | WarumZeigt die Übergaben eines Kredits. | Für wenOnboarding, Ausbildung |
| Vorgang „Eine Echtzeitüberweisung geht raus“ mit dem Regler „Betrugsregeln“ | WarumZeigt Abläufe in Sekunden neben Abläufen über Tage. | Für wenZahlungsverkehr, Betrugsprävention |
Abteilungen im Modell
-
Vorstand
Führt die Bank; trägt die Verantwortung für das Risikomanagement.
-
Aufsichtsrat
Überwacht den Vorstand, mit Risiko- und Prüfungsausschuss.
-
Risikovorstand (Marktfolge)
Eigenes Vorstandsressort: Markt und Marktfolge sind bis in den Vorstand getrennt.
-
Privatkunden
Konten, Karten, Baufinanzierung und Beratung in Filiale und online.
-
Firmenkunden
Betreut Unternehmen und gibt das Erstvotum für Kredite.
-
Kreditanalyse
Prüft Bonität und Rating unabhängig vom Vertrieb und gibt das Zweitvotum.
-
Kreditbearbeitung
Bewertet Sicherheiten, schreibt Verträge, überwacht laufende Kredite.
-
Intensivbetreuung und Sanierung
Übernimmt Kredite, bei denen es kritisch wird.
-
Risikocontrolling
Misst die Risiken der ganzen Bank: zweite Verteidigungslinie.
-
Compliance und Geldwäsche
Kundenprüfung (KYC), Sanktionen, Verdachtsmeldungen; der Geldwäschebeauftragte sitzt hier.
-
Interne Revision
Prüft alle Bereiche unabhängig: dritte Verteidigungslinie.
-
Treasury
Steuert Liquidität und Zinsrisiko; besorgt Refinanzierung.
-
Handel
Handelt Wertpapiere, Zinsen und Devisen für Kundschaft und Bank.
-
Zahlungsverkehr
Bucht und leitet Überweisungen, Lastschriften und Kartenzahlungen weiter.
-
Betrugsprävention
Prüft auffällige Zahlungen in Sekunden – im Zweifel von Hand.
-
IT
Kernbank, Rechenzentrum, Sicherheit; Auslagerungen werden gesteuert, nicht abgegeben.
-
Meldewesen
Meldet Kapital und Liquidität an die Aufsicht.
-
Recht
Verträge, Sicherheiten, Streitfälle.
Alle Vorgänge im Modell
Eine Firma bekommt einen Kredit
- 01Erstvotum des Firmenkundenbetreuers: Der Firmenkundenbetreuer prüft den Antrag und gibt das Erstvotum.
- 02Analyse, Sicherheiten und Geldwäscheprüfung laufen gleichzeitig.
- 03Kreditanalyse und Rating: Die Kreditanalyse rechnet Bilanz und Planung und vergibt ein Rating: das Zweitvotum.
- 04Sicherheiten bewerten: Grundstück, Maschinen, Forderungen: was ist die Sicherheit wert?
- 05Geldwäsche- und Kundenprüfung: Wem gehört die Firma wirklich? Steht jemand auf einer Sanktionsliste?
- 06Beide Voten und alle Prüfungen liegen vor.
- 07Kompetenz feststellen: Je nach Höhe entscheidet die Marktfolge selbst oder das Kreditkomitee.
- 08Entscheidung in der Marktfolge: Die Marktfolge entscheidet im Rahmen ihrer Kompetenz.
- 09Kreditkomitee (dienstags): Das Kreditkomitee tagt dienstags.
- 10Firma reicht nach: Genehmigt mit Auflagen: die Firma muss nachreichen.
- 11Erneut: Kreditanalyse und Rating: Die Analyse prüft die nachgereichten Unterlagen.
- 12Abgelehnt.
- 13Vertrag und Sicherheiten bestellen: Die Kreditbearbeitung schreibt den Vertrag und bestellt Sicherheiten.
- 14Notar und Grundbuch: Notar und Grundbuchamt tragen die Grundschuld ein.
- 15Auszahlung: Das Geld geht aufs Firmenkonto.
- 16Ausgezahlt.
Eine Echtzeitüberweisung geht raus
- 01Auftrag im Online-Banking: Jemand gibt im Online-Banking eine Echtzeitüberweisung frei – mit starker Authentifizierung.
- 02Empfängerprüfung: Passt der Name zum Konto? Die Empfängerbank antwortet sofort.
- 03Betrugs- und Sanktionsprüfung: Eine Maschine prüft Muster und Sanktionslisten in Millisekunden.
- 04Prüfung von Hand: Ein Mensch schaut auf die Zahlung, ruft notfalls an.
- 05Verdachtsmeldung vorbereiten: Verdacht auf Geldwäsche oder Betrug: Compliance bereitet eine Meldung vor.
- 06Meldung an die Zentralstelle: Die Meldung geht an die Zentralstelle.
- 07Zahlung gestoppt.
- 08Buchen und weiterleiten: Das Kernbanksystem bucht und leitet weiter.
- 09Clearing über TIPS: Das Clearing der Zentralbank verrechnet zwischen den Banken.
- 10Gutschrift bei der Empfängerbank: Die Empfängerbank schreibt gut.
- 11Angekommen.
Die Bank sichert ihre Liquidität
- 01Frühwarnsignal: Abflüsse: Treasury sieht ungewöhnliche Abflüsse – Kundschaft zieht Geld ab.
- 02Krisenstab: Der Krisenstab aktiviert den Notfallplan.
- 03Sicherheiten zur Zentralbank, Kommunikation, Meldung an die Aufsicht – gleichzeitig.
- 04Sicherheiten bei der Zentralbank: Wertpapiere gehen als Sicherheit zur Zentralbank, dafür kommt Liquidität.
- 05Kommunikation an Kundschaft und Markt: Kundschaft und Markt werden informiert.
- 06Liquiditätsmeldung an die Aufsicht: Das Meldewesen meldet die Lage an die Aufsicht.
- 07Alle Maßnahmen laufen.
- 08Lage prüfen: Abflüsse gedeckt?: Treasury prüft: sind die Abflüsse gedeckt?
- 09Wertpapiere verkaufen: Der Handel verkauft Wertpapiere.
- 10Nachbetrachtung und Notfallplan: Das Risikocontrolling wertet aus und passt den Notfallplan an.
- 11Aufsicht bewertet: Die Aufsicht bewertet Lage und Nachbetrachtung.
- 12Stabil.
Was Sie verändern können
Regler
- Kreditnachfrage: Wie viele Firmen Kredite beantragen.
- Kreditanalysten: Wie viele Anträge die Kreditanalyse gleichzeitig bearbeitet.
- Scoring für kleine Kredite: Ein Rechenmodell beschleunigt die Analyse; das Ausfallrisiko kann steigen (Modellannahme).
- Kompetenzen der Marktfolge: Mehr Kredite entscheidet die Marktfolge selbst, weniger warten auf das Komitee.
- Betrugsregeln: Strengere Regeln halten mehr Zahlungen zur Prüfung an.
Störungen
- Kernbank fällt aus: Zwei Stunden steht das Kernbanksystem: keine Buchung, keine Auszahlung, Zahlungen stauen sich. Schwere IT-Vorfälle muss die Bank der Aufsicht melden.
- Zinsschock: Zehn Tage lang: Firmen fragen seltener an, aber jeder offene Antrag muss neu gerechnet werden.
- Betrugswelle: Ein Tag mit neuen Betrugsmustern: jede Prüfung von Hand dauert dreimal so lange.
Was das Modell einer Bank bringt
-
01
Trennung, die man begehen kann
Markt und Marktfolge stehen in zwei Häusern. Wer hindurchgeht, versteht die Trennung, die die Aufsicht verlangt, ohne ein Organigramm zu lesen.
-
02
Wo die zehn Tage hängen
Die Simulation rechnet mit Warteschlangen vor Rating, Sicherheiten und Komitee. „Wo die Zeit bleibt“ zeigt, wo ein Antrag gerade liegt.
-
03
Sekunden neben Tagen
Die Echtzeitüberweisung mit Empfänger- und Betrugsprüfung läuft im selben Modell wie der Kreditprozess, der Tage dauert.
-
04
Krisen proben
Kernbank fällt aus, Zinsschock, Betrugswelle: Drei Störungen lassen sich auslösen und in ihrer Wirkung auf die Warteschlangen beobachten.
-
05
Für Gremium und Schulung
Läuft im Browser und auf großen Projektionen; ein geführter Rundgang führt beim ersten Start durch Ansichten und Schaubilder.
Grundlage und Grenzen
Fiktive Bank · Modell auf Grundlage recherchierter Branchenstrukturen und Rechtsgrundlagen · keine Vorhersage für reale Banken
1 Vorgang = 1 Kreditantrag, 1000 Echtzeitüberweisungen oder 1 Liquiditätslage · 1 Figur ≈ 25 Beschäftigte
Alle Mengen, Dauern, Quoten und Kapazitäten sind Modellannahmen, keine Werte einer realen Bank.
Die Kompetenzgrenze (Marktfolge oder Komitee) und die Wirkung des Scorings sind Modellannahmen.
Belegt: Trennung von Markt und Marktfolge bis in den Vorstand, Zweitvotum, drei Verteidigungslinien, 10-Sekunden-Ziel und Empfängerprüfung bei Echtzeitzahlungen.
Öffentliche Quellen, auf denen das Modell beruht:
- Kreditwesengesetz §§ 25c, 25d
- BaFin: Mindestanforderungen an das Risikomanagement (MaRisk)
- EBA Guidelines on Internal Governance (EBA/GL/2021/05)
- EZB: TARGET-Dienste (T2, TIPS)
- Verordnung (EU) 2024/886 (Echtzeitüberweisungen)
- Verordnung (EU) 2022/2554 (DORA)
- Geldwäschegesetz
Ihre Bank als Modell
Sie möchten Ihren Kreditprozess, Ihre Kompetenzordnung oder Ihren Zahlungsverkehr so sehen? Rufen Sie uns an oder schreiben Sie eine Mail. Wir besprechen, welche Daten das Modell braucht. Auf Anfrage erhalten Sie auch das Passwort, mit dem Sie die RHEINBOGEN BANK selbst öffnen.
cube4tec.de/spiele/minimal-organization/
Dazu anfragen
Minimal Organization: Bank
Ähnliche Geschäftsmodelle
-
Versicherung
Ein Versicherer als begehbares Modell: Ein Autoschaden läuft automatisch oder über Sachbearbeitung, Gutachter und Werkstatt bis zur Auszahlung und zum Regress.
-
Zahlungsdienstleister
Ein Zahlungsdienstleister als begehbares Modell: eine Kartenzahlung von der Autorisierung in Millisekunden bis zur Auszahlung an den Händler am Morgen.
-
Finanzamt
Ein Finanzamt als begehbares Modell: wie eine Einkommensteuererklärung vom Eingang bis zum Bescheid läuft, wo sie liegt und was die Bearbeitung beschleunigt.
-
Krankenkasse
Eine gesetzliche Krankenkasse als begehbares Modell: wie ein Rollstuhl-Antrag vom Kostenvoranschlag bis zur Entscheidung läuft, wann der Medizinische Dienst prüft und wo Fristen knapp werden.
-
Sondermaschinenbau
Ein Sondermaschinenbauer als begehbares Modell: wie eine Verpackungslinie nach Kundenwunsch von der Anfrage bis zur Endabnahme entsteht und wo die 28 Wochen bleiben.
-
Onlinehandel
Eine Bestellung vom Klick bis zur Haustür als begehbares Modell: Zahlungsprüfung, Lager, Packen, Lkw, Sortierung und Zustellung in einer laufenden Simulation.
-
Suchmaschine
Ein Such- und Werbekonzern als begehbares Modell: Auktionen in Millisekunden, Experimente über Wochen und eine neue Werbekampagne, die auf Menschen wartet.
-
Cloud-Anbieter
Ein Cloud-Anbieter als begehbares Modell: Supportfälle, Zonenausfälle und neue Rechenzentren auf drei Zeitskalen, in einer laufenden Simulation.
Alle Daten sind erfunden, die RHEINBOGEN BANK gibt es nicht. Das Modell lässt sich an die echten Daten Ihres Instituts anpassen und zeigt dann, was heute nirgends steht: Durchlaufzeiten je Kreditart und Kompetenzstufe oder Anträge je Analyst und Komitee-Termin.