
Simulation · Minimal Organization · Geld und Versicherung
Zahlungsdienstleister
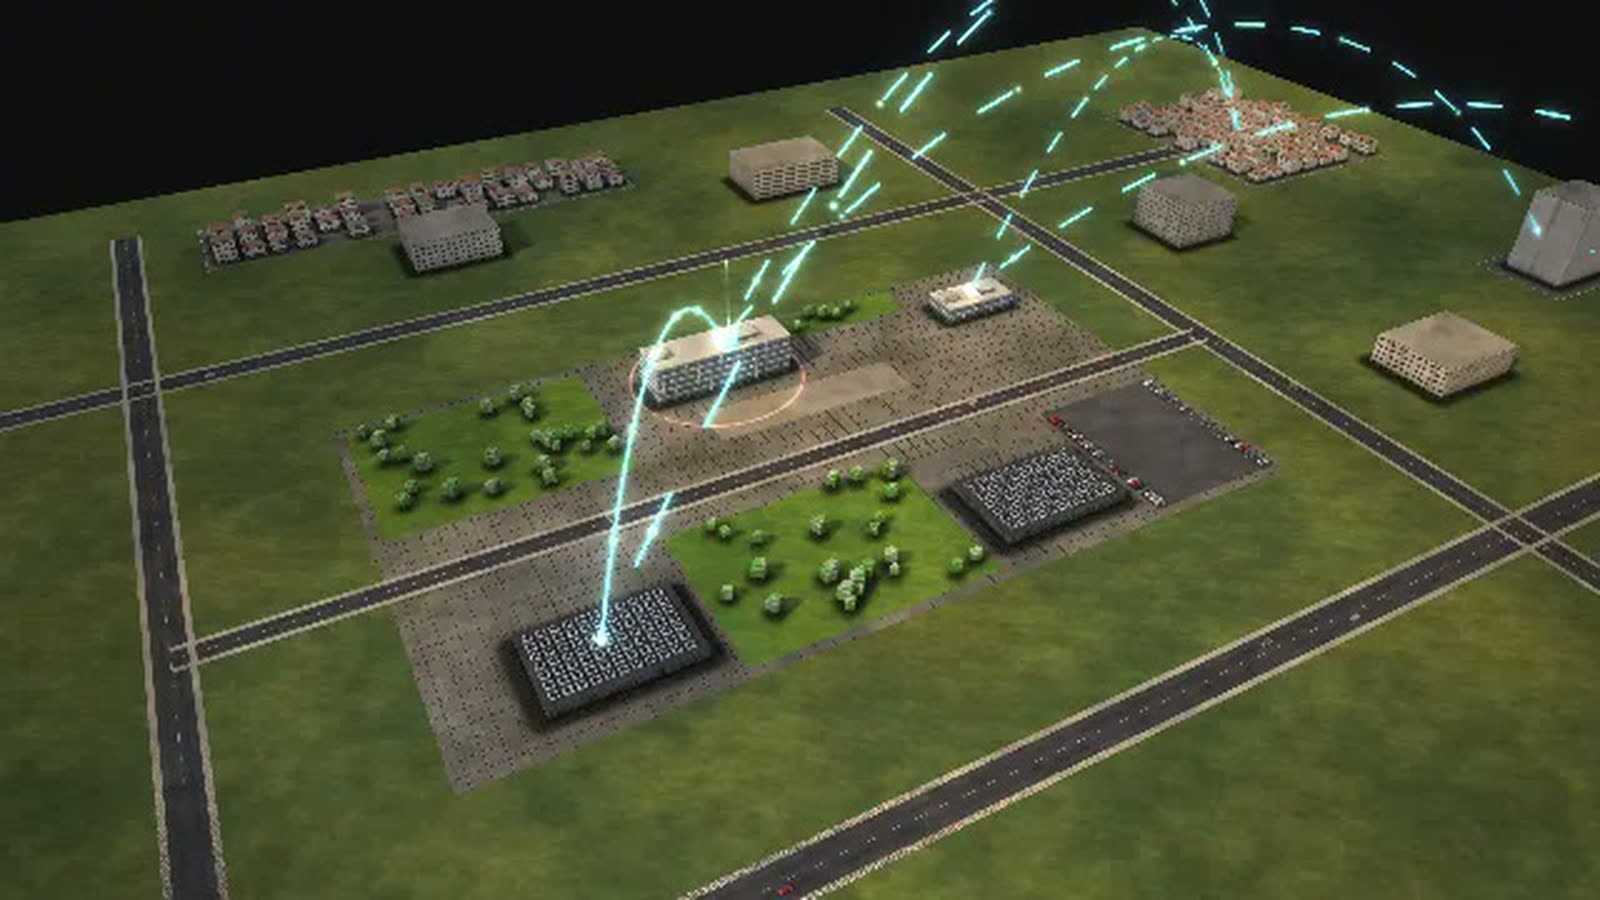
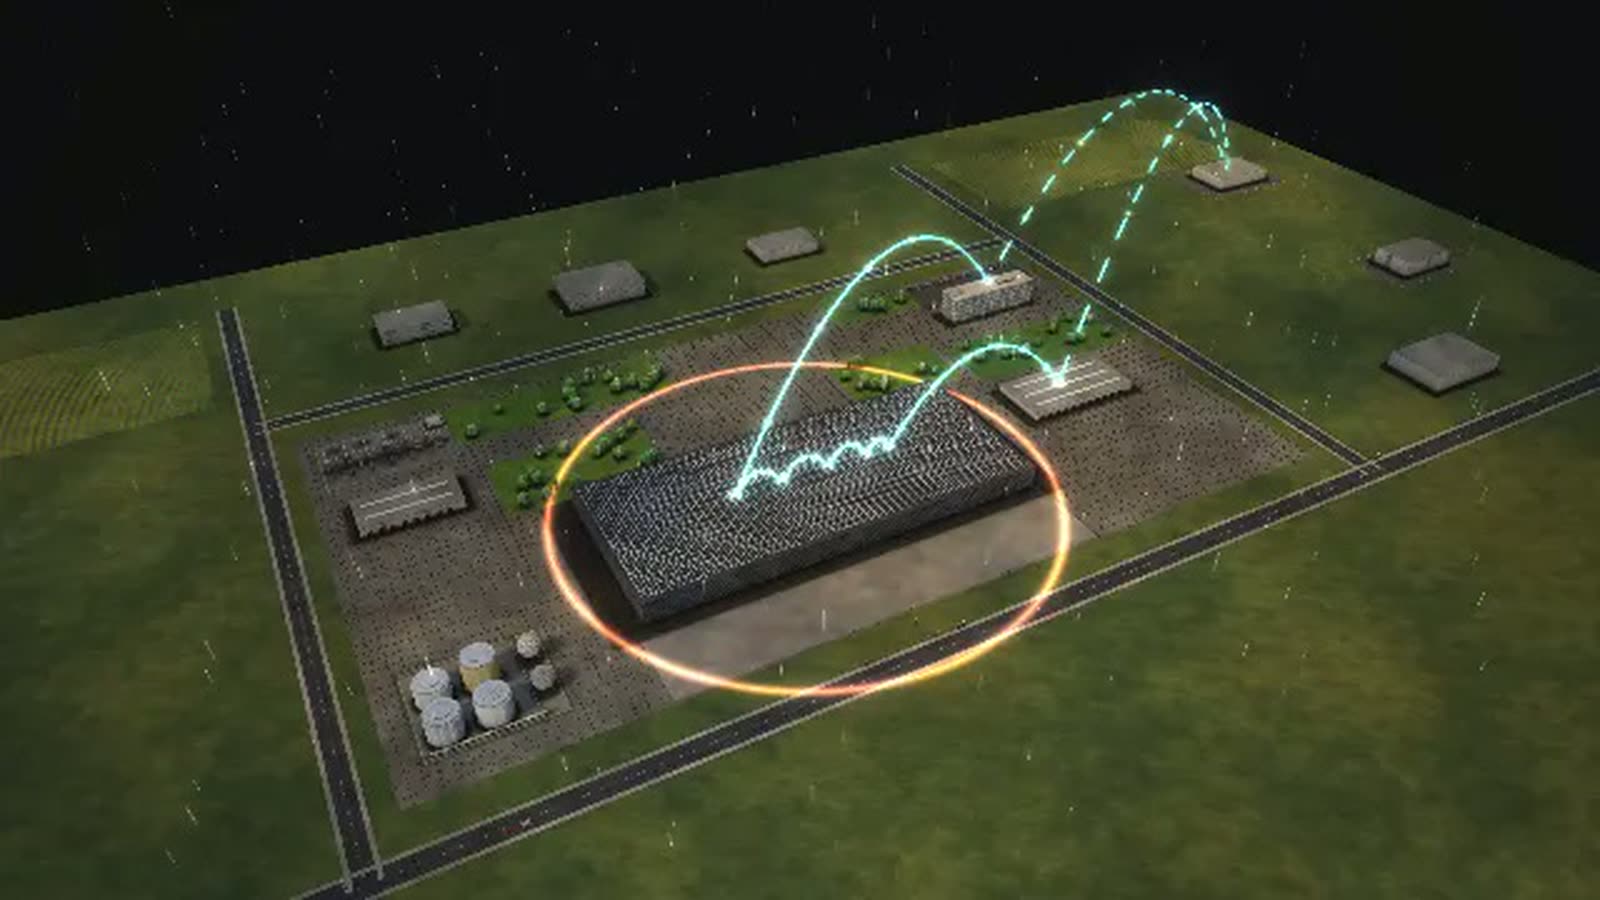
Ein Zahlungsdienstleister als begehbares Modell: eine Kartenzahlung von der Autorisierung in Millisekunden bis zur Auszahlung an den Händler am Morgen.
Alle Daten sind erfunden, PALVIQ gibt es nicht. Mit den echten Daten Ihres Hauses lässt sich das Modell füllen; dann zeigt es, was heute schwer zu sehen ist: Transaktionen je Sekunde, auch am Rabatttag, oder die Laufzeit des Abrechnungslaufs Nacht für Nacht.
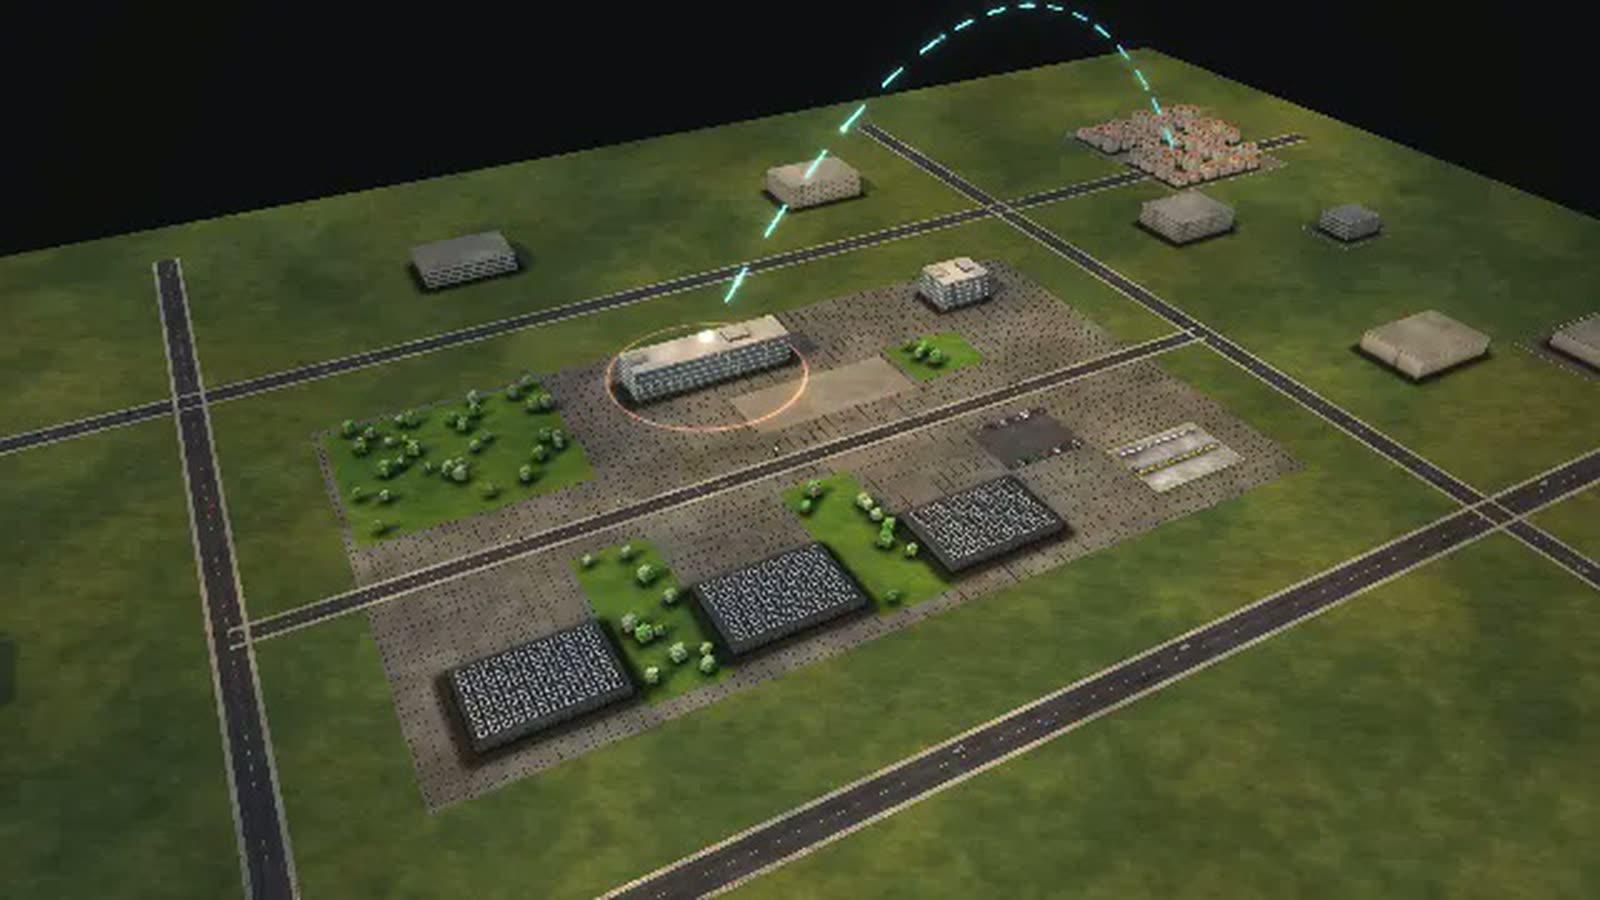
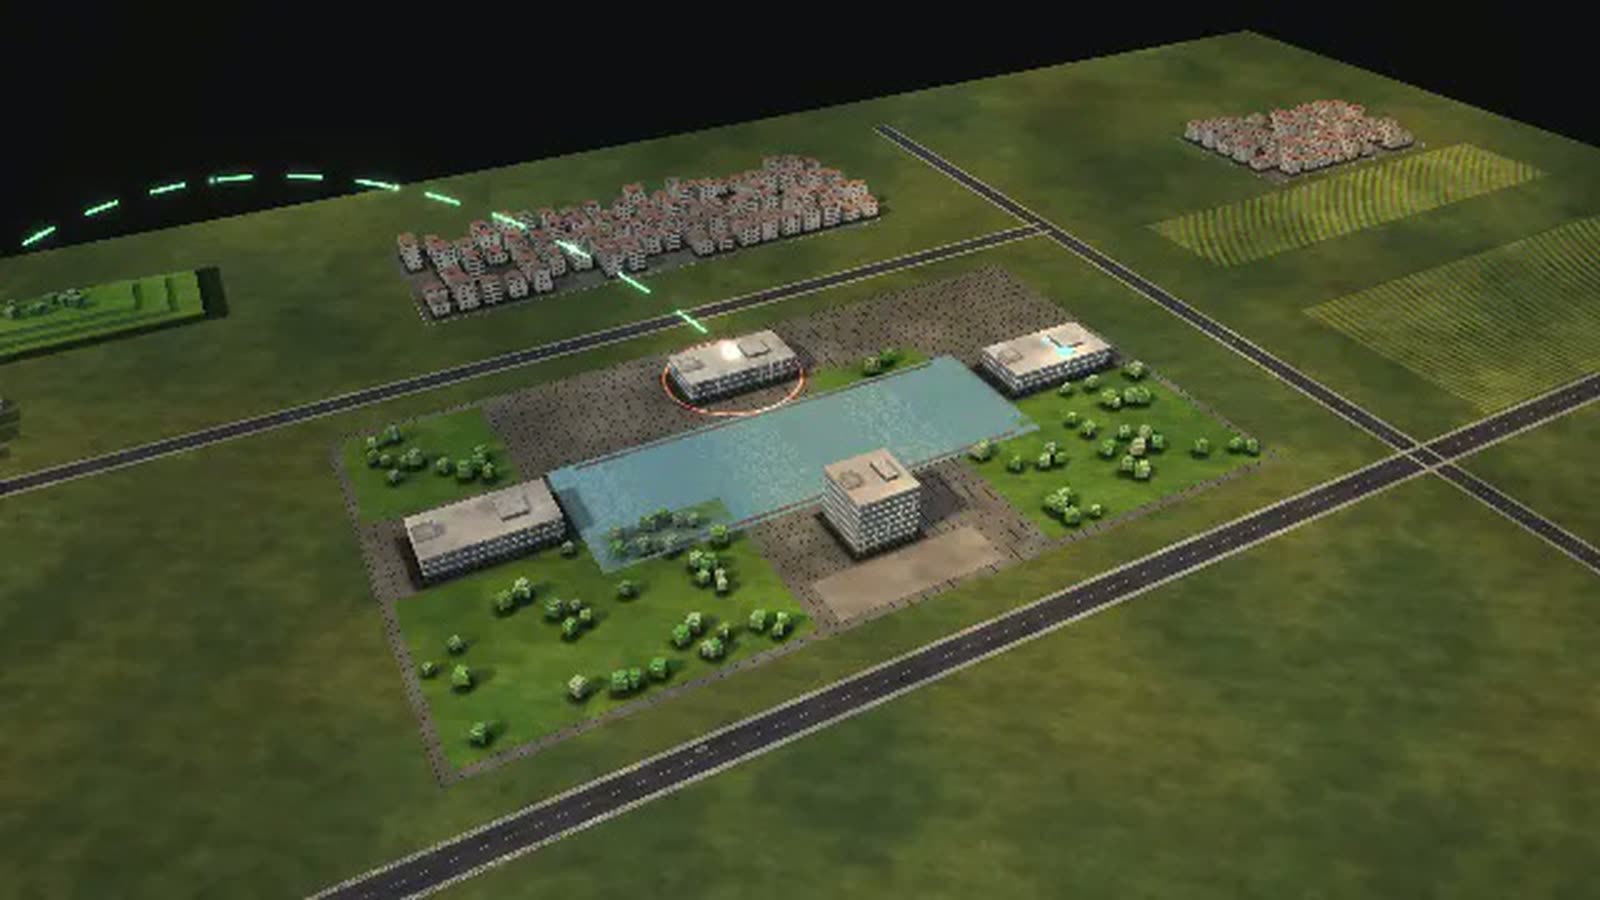
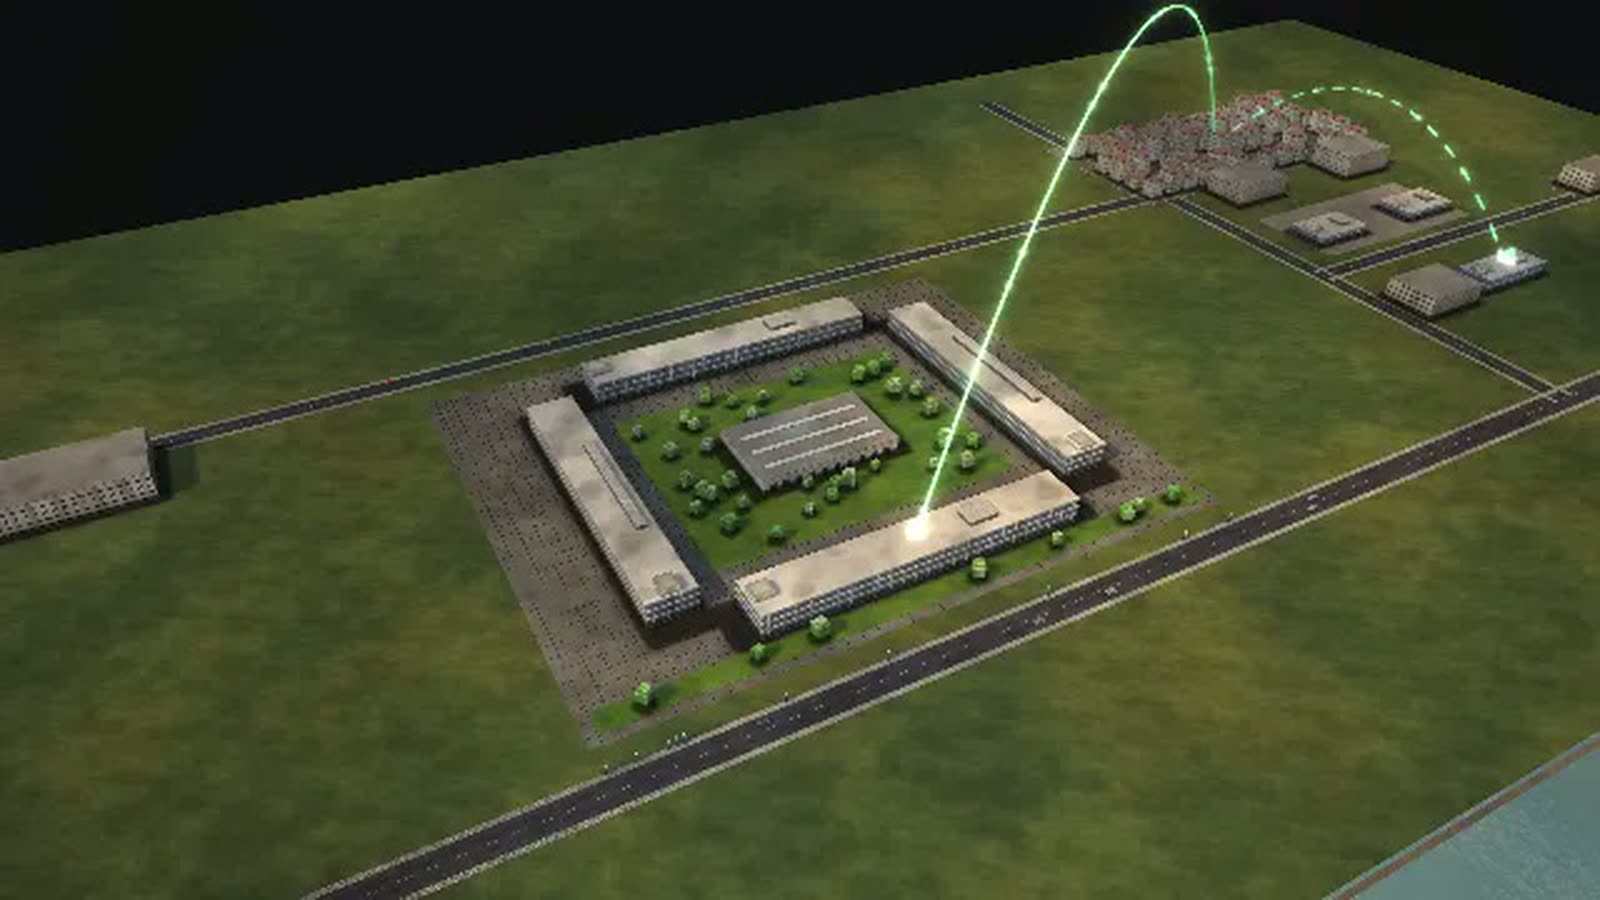
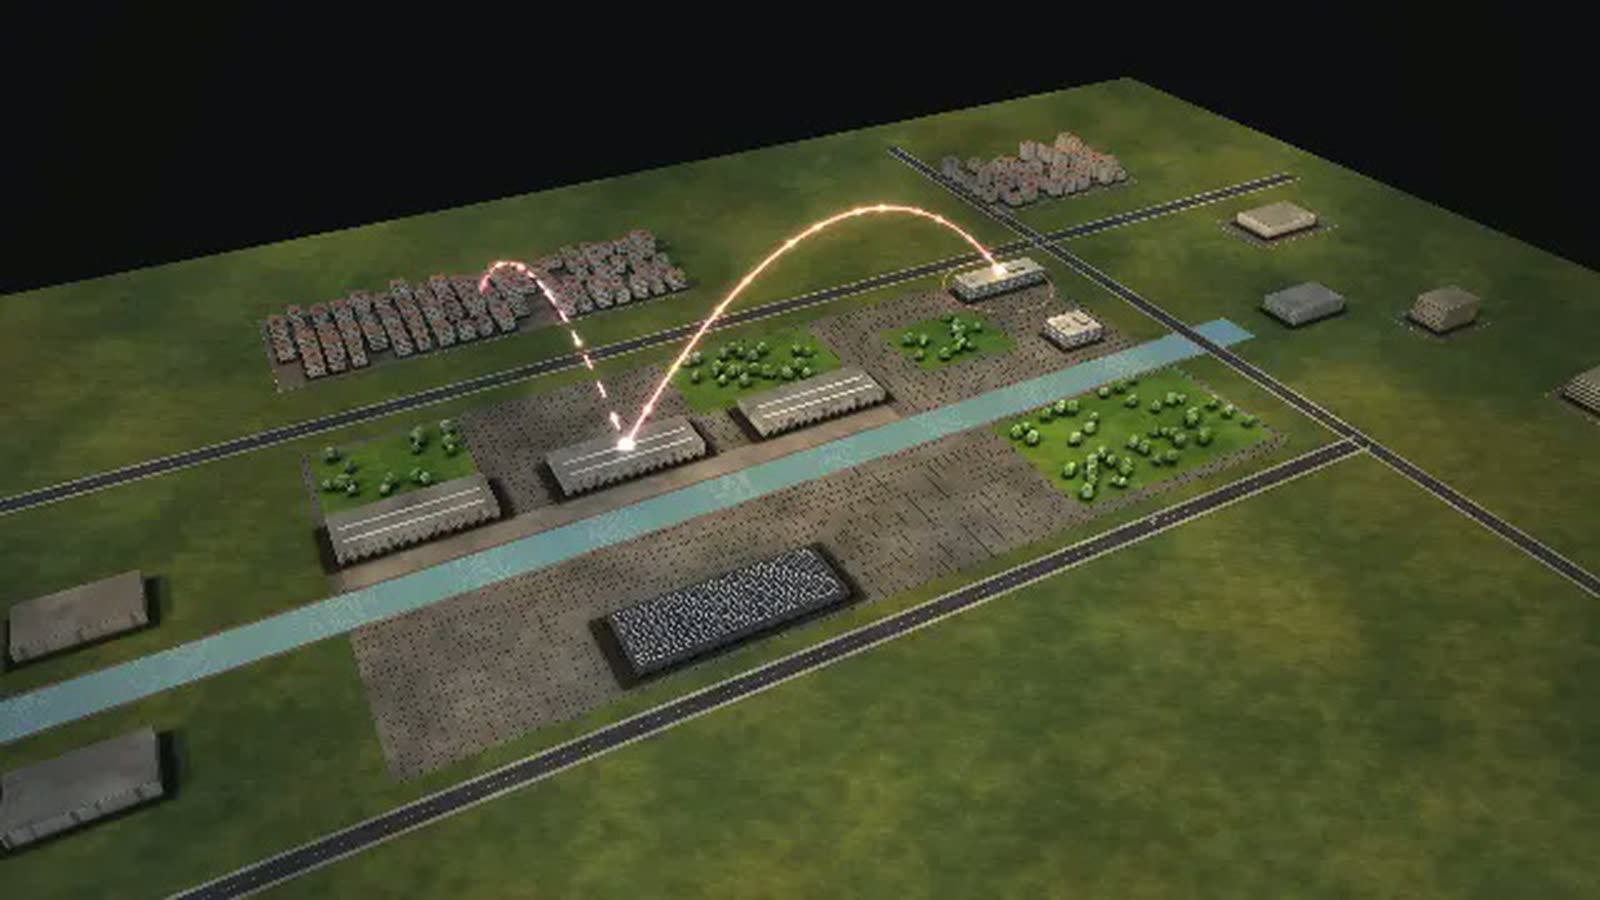
Der Ablauf einer Kartenzahlung, von der Autorisierung bis zum Clearing, als laufendes Modell: Bei PALVIQ, einem erfundenen Zahlungsdienstleister, hat jede Zahlung zwei Geschwindigkeiten. Die Autorisierung zwischen Kasse, Kartennetz und Bank dauert Millisekunden. Das Geld kommt erst über den Abrechnungslauf um 22 Uhr und die Auszahlung um 6 Uhr zum Händler. Ziel im Modell: das Geld beim Händler binnen drei Tagen nach dem Kauf.
Im Quartier stehen Zentrale, Leitstand und die Rechenzentren A und B. Strengere Betrugsregeln verlangen öfter eine Bestätigung in der Banking-App: sicherer, aber mehr Käufe brechen ab. Fällt Rechenzentrum A aus, läuft alles über B, und die Antworten werden langsamer. Beim Card Testing prüfen Betrüger gestohlene Karten mit Tausenden Kleinstzahlungen. Daneben wird ein Händler Kunde, und ein Karteninhaber reklamiert.
Anteile von Bestätigungen, Abbrüchen und Ablehnungen sind Modellannahmen. Belegt sind Erlaubnispflicht, starke Kundenauthentifizierung, Sicherung der Kundengelder und das Vier-Parteien-Modell. Die Seite ist für Geschäftsleitung, Risiko, IT, Händlervertrieb und Onboarding.
Eine Kartenzahlung wird zu Geld beim Händler
- 01
Checkout beim Händler: Jemand kauft in einem Onlineshop und gibt die Karte ein.
- 02
Gateway und Tokenisierung: Das Gateway ersetzt die Kartennummer durch einen Platzhalter.
- 03
Betrugsbewertung: Ein Modell bewertet die Zahlung in Millisekunden.
- 04
Abgewiesen.
- 05
Bestätigung in der Banking-App: Der Karteninhaber bestätigt in der App seiner Bank.
- 06
Kauf abgebrochen.
- 07
Autorisierung über das Kartennetz: Die Anfrage läuft über das Kartennetz zur Bank des Karteninhabers.
- 08
Entscheidung der Bank des Karteninhabers: Die Bank des Karteninhabers prüft Deckung und Risiko.
- 09
Nicht genehmigt.
- 10
Antwort an den Händler: Der Händler bekommt die Zusage – der Kauf ist fertig.
- 11
Versand und Einzug: Beim Versand zieht der Händler den Betrag ein.
- 12
Abrechnungslauf an die Netze (22 Uhr): Nachts geht die Abrechnung an die Kartennetze.
- 13
Auszahlung an Händler (6 Uhr): Morgens geht das Geld abzüglich Gebühren an den Händler.
- 14
Beim Händler.
Wofür ein Zahlungsdienstleister das Modell nutzen kann
-
Interne Kommunikation
Händlervertrieb, Onboarding, Betrugserkennung, Settlement und Kontrolle in einem Quartier: Alle sehen, wie ihre Arbeit an derselben Zahlung hängt.
Für wenGeschäftsleitung, interne Kommunikation
-
Onboarding
Die Kette einer Kartenzahlung in der Ansicht Prozesse erklärt neuen Kolleginnen und Kollegen das Vier-Parteien-Modell: was Händler, Kartennetz und Bank des Karteninhabers jeweils tun.
Für wenneue Mitarbeitende in allen Bereichen
-
Ausbildung
Die Störung „Card Testing“ zeigt einen Angriff mit Tausenden Kleinstzahlungen und seine Abwehr: Sechs Stunden lang kommen anderthalbmal so viele Zahlungen.
Für wenBetrugsprävention, neue Analystinnen und Analysten
-
Vermittlung an Kunden
Händler sehen, wann sie ihr Geld haben: Autorisierung in Millisekunden, Abrechnung um 22 Uhr, Auszahlung um 6 Uhr. „Jahr, Woche, Tag“ stellt alles nebeneinander.
Für wenHändlervertrieb, Händlerbetreuung, Händler
-
Strategischer Überblick
Der Regler „Betrugsregeln“ macht den Zielkonflikt Sicherheit gegen Umsatz sichtbar, das Schaubild „Woran die Arbeit hängt“ die Folgen eines Ausfalls je System.
Für wenGeschäftsleitung, Risikomanagement, IT-Leitung
Was dargestellt wird – warum – für wen
| Was gezeigt wird | Warum | Für wen |
|---|---|---|
| Schaubild „Jahr, Woche, Tag“: Autorisierung, Abrechnung 22 Uhr, Auszahlung 6 Uhr | WarumErklärt, wann Händler ihr Geld haben. | Für wenHändler, Vertrieb |
| Schaubild „Woran die Arbeit hängt“: Gateway, Betrugsbewertung, Hauptbuch, zwei Rechenzentren | WarumZeigt die Folgen eines Ausfalls je System. | Für wenIT-Leitung, Aufsicht, Notfallplanung |
| Schaubild „Was welcher Regler bewirkt“: Betrugsregeln gegen Abbrüche | WarumMacht den Zielkonflikt Sicherheit gegen Umsatz sichtbar. | Für wenRisikomanagement, Händlerbetreuung |
| Schaubild „Wo die Zeit bleibt“ bis zum Geld beim Händler | WarumZeigt, wo die drei Tage entstehen. | Für wenFinanzen, Händler |
| Kette einer Kartenzahlung im Vier-Parteien-Modell (Ansicht Prozesse) | WarumErklärt, was Händler, Kartennetz und Bank tun. | Für wenOnboarding, Kunden |
| Störung „Card Testing“ | WarumZeigt den Angriff mit Kleinstzahlungen und seine Abwehr. | Für wenBetrugsprävention, Schulung |
| Vorgang „Ein Händler wird Kunde“ mit dem Regler „Risikoanalysten“ | WarumZeigt die Einstufung neuer Händler. | Für wenVertrieb, Risiko |
Abteilungen im Modell
-
Geschäftsleitung
Führt das Zahlungsinstitut und verantwortet Risiko und Compliance.
-
Händlervertrieb
Gewinnt Onlineshops und Geschäfte als Kunden.
-
Onboarding
Prüft neue Händler: Register, Eigentümer, Sanktionslisten.
-
Risiko
Ordnet Händler in Risikoklassen, setzt Limits und Reserven.
-
Betrugserkennung
Regeln und Lernmodelle, die jede Zahlung in Millisekunden bewerten.
-
Chargebacks
Bearbeitet Reklamationen von Karteninhabern.
-
Settlement
Zahlt an Händler aus und hält Kundengelder getrennt vom eigenen Geld.
-
Plattformbetrieb
Gateway, Rechenzentren, Leitstand – rund um die Uhr.
-
Sicherheit
Schützt Kartendaten; nur wenige dürfen in den geschützten Bereich.
-
Compliance und Geldwäsche
Verstärkte Prüfung riskanter Händler, Verdachtsmeldungen.
-
Finanzen
Gebühren, Kosten, Liquidität.
Alle Vorgänge im Modell
Eine Kartenzahlung wird zu Geld beim Händler
- 01Checkout beim Händler: Jemand kauft in einem Onlineshop und gibt die Karte ein.
- 02Gateway und Tokenisierung: Das Gateway ersetzt die Kartennummer durch einen Platzhalter.
- 03Betrugsbewertung: Ein Modell bewertet die Zahlung in Millisekunden.
- 04Abgewiesen.
- 05Bestätigung in der Banking-App: Der Karteninhaber bestätigt in der App seiner Bank.
- 06Kauf abgebrochen.
- 07Autorisierung über das Kartennetz: Die Anfrage läuft über das Kartennetz zur Bank des Karteninhabers.
- 08Entscheidung der Bank des Karteninhabers: Die Bank des Karteninhabers prüft Deckung und Risiko.
- 09Nicht genehmigt.
- 10Antwort an den Händler: Der Händler bekommt die Zusage – der Kauf ist fertig.
- 11Versand und Einzug: Beim Versand zieht der Händler den Betrag ein.
- 12Abrechnungslauf an die Netze (22 Uhr): Nachts geht die Abrechnung an die Kartennetze.
- 13Auszahlung an Händler (6 Uhr): Morgens geht das Geld abzüglich Gebühren an den Händler.
- 14Beim Händler.
Ein Händler wird Kunde
- 01Antrag online: Ein Onlineshop beantragt die Kartenannahme.
- 02Register und Eigentümer automatisch, Website und Branche von Hand – gleichzeitig.
- 03Automatische Händlerprüfung: Handelsregister, wirtschaftlich Berechtigte, Sanktionslisten.
- 04Prüfung von Website und Branche: Was verkauft der Shop wirklich?
- 05Prüfungen fertig.
- 06Risikoklasse festlegen: Das Risiko-Team legt die Risikoklasse fest.
- 07Verstärkte Sorgfaltsprüfung: Compliance prüft vertieft: Herkunft des Geldes, Geschäftsmodell.
- 08Abgelehnt.
- 09Limits und Reserve setzen: Limits und eine Reserve für mögliche Rückbuchungen werden gesetzt.
- 10Registrierung beim Kartennetz: Der Händler wird beim Kartennetz mit seiner Branche registriert.
- 11Einbindung im Testmodus: Die Technik des Händlers bindet die Schnittstelle ein und testet.
- 12Live.
Ein Karteninhaber reklamiert
- 01Karteninhaber reklamiert bei seiner Bank: Ein Karteninhaber sagt seiner Bank: Ware nie angekommen.
- 02Chargeback prüfen: Das Chargeback-Team ordnet den Fall zu und belastet den Händler.
- 03Händler liefert Nachweise: Der Händler liefert Versandnachweis – oder akzeptiert.
- 04Erstattet.
- 05Widerspruch mit Nachweisen: Das Team legt mit den Nachweisen Widerspruch ein.
- 06Kartennetz entscheidet: Das Kartennetz entscheidet, notfalls im Schiedsverfahren.
- 07Entschieden.
Was Sie verändern können
Regler
- Transaktionsvolumen: An Rabatttagen kommt fast das Doppelte.
- Betrugsregeln: Strengere Regeln verlangen öfter eine Bestätigung – mehr Käufe brechen ab.
- Abrechnungslauf: Wie viel der nächtliche Lauf abrechnen kann.
- Risikoanalysten: Wie viele neue Händler gleichzeitig eingestuft werden.
Störungen
- Rechenzentrum A fällt aus: Drei Stunden läuft alles über Rechenzentrum B: Antworten werden langsamer. Schwere IT-Vorfälle sind meldepflichtig.
- Hauptbuch gestört: Acht Stunden ohne Hauptbuch: fällt ein Abrechnungs- oder Auszahlungslauf hinein, warten die Händler einen Tag länger.
- Card Testing: Betrüger testen gestohlene Karten mit Tausenden Kleinstzahlungen: sechs Stunden lang anderthalbmal so viele Zahlungen.
Was das Modell einem Zahlungsdienstleister bringt
-
01
Millisekunden und eine Nacht
Autorisierung, nächtlicher Abrechnungslauf und morgendliche Auszahlung laufen im selben Modell. Man sieht, warum zwischen Kauf und Geld Tage liegen.
-
02
Zielkonflikt messbar
Strengere Betrugsregeln bedeuten mehr Bestätigungen und mehr Abbrüche. „Was welcher Regler bewirkt“ zeigt beides zusammen.
-
03
Ausfälle durchspielen
Rechenzentrum A, Hauptbuch, Card Testing: Jede Störung lässt sich auslösen. Fällt der Ausfall des Hauptbuchs in einen Abrechnungslauf, warten die Händler einen Tag länger.
-
04
Black Friday vorab
Regler „Transaktionsvolumen“ auf Rabatttag: fast das Doppelte. Ob der nächtliche Lauf mithält, zeigt die Simulation, bevor der Tag kommt.
-
05
Zum Zeigen gemacht
Ein begehbares 3D-Modell im Browser und auf großen Projektionen, ruhig im Bild statt einer weiteren Zahlenwand.
Grundlage und Grenzen
Fiktiver Zahlungsdienstleister · Modell auf Grundlage recherchierter Branchenstrukturen und Rechtsgrundlagen · keine Vorhersage für reale Unternehmen
1 Vorgang = 1000 Kartenzahlungen, 1 Händler oder 1 Reklamation · 1 Figur ≈ 10 Beschäftigte
Alle Mengen, Dauern, Quoten und Kapazitäten sind Modellannahmen, keine Werte eines realen Zahlungsdienstleisters.
Anteile von Bestätigungen, Abbrüchen und Ablehnungen sowie Fristen im Chargeback sind Modellannahmen; die Regeln der Kartennetze unterscheiden sich.
Belegt: Erlaubnispflicht, starke Kundenauthentifizierung mit Ausnahmen, Sicherung der Kundengelder, Schutz von Kartendaten, Vier-Parteien-Modell.
Öffentliche Quellen, auf denen das Modell beruht:
- Richtlinie (EU) 2015/2366 (PSD2)
- BaFin: Zahlungsinstitute und E-Geld-Institute
- Geldwäschegesetz
- PCI Security Standards Council
- Verordnung (EU) 2015/751 (Interchange)
- Delegierte Verordnung (EU) 2018/389 (starke Kundenauthentifizierung)
Ihr Zahlungsverkehr als Modell
Sie möchten Ihre Zahlungskette, Ihr Händler-Onboarding oder Ihre Abrechnungsläufe so sehen? Melden Sie sich per Mail oder Telefon. Wir klären, welche Daten in das Modell gehören. Das Passwort, mit dem Sie PALVIQ starten, schicken wir Ihnen auf Anfrage.
cube4tec.de/spiele/minimal-organization/
Dazu anfragen
Minimal Organization: Zahlungsdienstleister
Ähnliche Geschäftsmodelle
-
Bank
Eine Bank als begehbares Modell: ein Firmenkredit vom Erstvotum bis zur Auszahlung, Markt und Marktfolge getrennt bis in den Vorstand, in einer laufenden Simulation.
-
Onlinehandel
Eine Bestellung vom Klick bis zur Haustür als begehbares Modell: Zahlungsprüfung, Lager, Packen, Lkw, Sortierung und Zustellung in einer laufenden Simulation.
-
Versicherung
Ein Versicherer als begehbares Modell: Ein Autoschaden läuft automatisch oder über Sachbearbeitung, Gutachter und Werkstatt bis zur Auszahlung und zum Regress.
-
Cloud-Anbieter
Ein Cloud-Anbieter als begehbares Modell: Supportfälle, Zonenausfälle und neue Rechenzentren auf drei Zeitskalen, in einer laufenden Simulation.
-
Suchmaschine
Ein Such- und Werbekonzern als begehbares Modell: Auktionen in Millisekunden, Experimente über Wochen und eine neue Werbekampagne, die auf Menschen wartet.
-
Smartphone-Hersteller
Ein Smartphone-Hersteller ohne eigene Fabrik als begehbares Modell: Reparatur, Ersatzteile, Lieferkette und Produktstart in einer laufenden Simulation.
-
Soziales Netzwerk
Ein soziales Netzwerk als begehbares Modell: Wie eine Meldung durch Vorsortierung, Moderation, Begründung und Beschwerde läuft, Sprache für Sprache.
-
Halbleiterhersteller
Eine Chipfabrik als begehbares Modell: Sie sehen, wo ein Wafer-Los seine Wochen verbringt und warum die Lithografie den Takt der ganzen Fab bestimmt.
Alle Daten sind erfunden, PALVIQ gibt es nicht. Mit den echten Daten Ihres Hauses lässt sich das Modell füllen; dann zeigt es, was heute schwer zu sehen ist: Transaktionen je Sekunde, auch am Rabatttag, oder die Laufzeit des Abrechnungslaufs Nacht für Nacht.